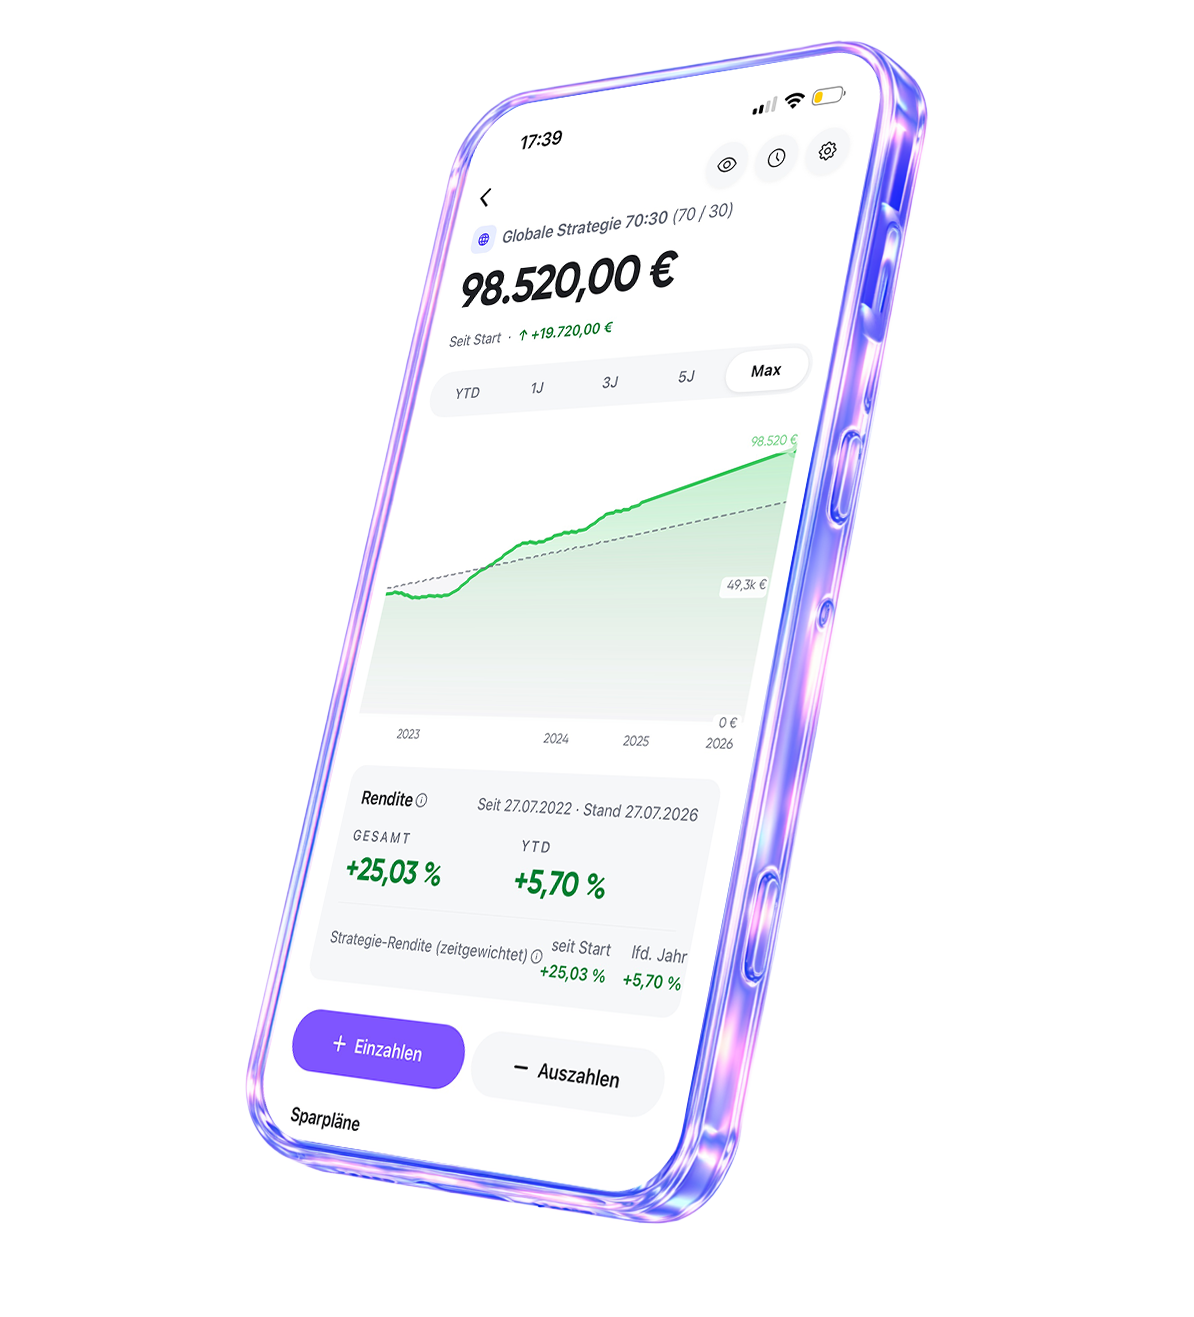





1. Eröffnen
In der App: Ausweis scannen, ein paar Fragen zu Ziel, Einkommen und Risiko beantworten, unterschreiben. Ohne Vorwissen, ohne Papierkram, ohne Termin.
Endlich!
Professionell gemanagte ETF-Portfolios vom Testsieger.
Einzeldepot
Das ist unser Kernprodukt. Dein Geld liegt im Globalen Portfolio: breit gestreute ETFs und indexnahe Fonds, dahinter über 13.000 Aktien und 2.000 Anleihen aus mehr als 70 Ländern. Wie viel davon Aktien sind, entscheidet deine Strategie – elf Stufen von 0 bis 100 %. Wir schlagen dir eine anhand von Ziel, Zeitraum und Risikobereitschaft vor, überwachen sie laufend und holen die Quoten kostenlos zurück ins Ziel, wenn der Markt sie verschiebt (Rebalancing). Umschichten, pausieren, entnehmen: jederzeit, ohne Frist und ohne Gebühr.
Gemeinschaftsdepot
Ein Depot, zwei Inhaber mit gleichen Rechten: Beide sehen alles, beide dürfen einzahlen, beide dürfen entnehmen. Angelegt wird im Globalen Portfolio wie im Einzeldepot – breit gestreute ETFs und indexnahe Fonds, dahinter über 13.000 Aktien und 2.000 Anleihen aus mehr als 70 Ländern. Die Strategie legt ihr gemeinsam fest, wir überwachen sie laufend. Praktisch für Paare, die auf ein gemeinsames Ziel sparen – Wohnung, Hochzeit, Auszeit – und für Geld, das ohnehin beiden gehört. Wer später allein weitermachen will, kann das Depot trennen.
Altersvorsorge – ohne Förderung
Fürs Alter sparen ohne staatliche Zulagen: das Globale Portfolio, nur mit Fahrplan – je näher der Ruhestand rückt, desto weiter verschieben wir die Quote von Aktien zu Anleihen. Kein Versicherungsmantel, keine Abschlusskosten, keine vorgeschriebene Beitragsgarantie. Und du kommst jederzeit an dein Geld: Das Depot lässt sich in wenigen Tagen kostenlos auflösen – anders als eine Lebensversicherung, ein Riester-Vertrag oder ein Bausparvertrag. Wer die staatliche Förderung mitnehmen will, findet sie ab 2027 im Altersvorsorgedepot.
Cash-Invest
Für Geld, das in Monaten statt Jahren gebraucht wird. Cash-Invest investiert in Geldmarkt-ETFs, deren Zielrendite sich am EZB-Einlagenzins orientiert – du bist damit nicht von den Zinsanpassungen einer Bank abhängig. Die Papiere sind täglich verkäuflich, auf deinem Konto ist das Geld in unter fünf Tagen. Anders als Tagesgeld ist Cash-Invest keine verzinste Einlage, sondern eine Vermögensverwaltungsstrategie: Die Einlagensicherung gilt dafür nicht, Wertschwankungen sind sehr klein, aber möglich.
Tagesgeldkonto
Der Klassiker für die Rücklage, die nie schwanken soll: 1 % Zinsen pro Jahr (variabel), keine Gebühren, kein Kursrisiko, täglich verfügbar. Dein Guthaben liegt bei der Quirin Privatbank AG und ist über die gesetzliche Einlagensicherung mit 100.000 € je Kundin und Kunde abgesichert. Die Zinsen werden zum Quartalsende gutgeschrieben, bei einem Start mitten im Quartal anteilig. Es gibt keine Mindestanlage und keine Mindesthaltedauer. Der Zweck ist Ruhe, nicht Rendite: Waschmaschine, Werkstatt, Kaution – damit du dafür nicht dein Depot antasten musst.
Globales Portfolio mit 100 % Aktien, nach allen Kosten und vor Steuern. Zwölf Jahre, drei Krisen – und die Erholung danach.
Globales Portfolio, 100 % Aktien
Ab 31.12.2013 Stand 30.09.2025
| Zeitraum | Wertentwicklung |
|---|---|
| 01.08.2021 – 31.07.2022 | +3,62 % |
| 01.08.2022 – 31.07.2023 | +4,25 % |
| 01.08.2023 – 31.07.2024 | +16,53 % |
| 01.08.2024 – 31.07.2025 | +7,32 % |
| 01.08.2025 – 31.07.2026 | +32,43 % |
Frühere Wertentwicklungen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Alle Angaben zur Wertentwicklung.
Wir versuchen nicht, die Gewinner von morgen vorherzusagen. Stattdessen investieren wir breit gestreut in den globalen Kapitalmarkt. Wissenschaftlich fundiert, langfristig ausgerichtet und ohne kurzfristige Spekulation.
Niemand kann Kurse verlässlich vorhersagen – deshalb versuchen wir es erst gar nicht. Unsere Vermögensverwaltungs-Experten arbeiten nach den Erkenntnissen der Kapitalmarktforschung: prognosefrei, breit gestreut, diszipliniert auch in turbulenten Zeiten und mit maximaler Nähe zum Weltmarkt.
Statt auf Trends, Timing und Einzelwetten setzen wir auf den globalen Markt als Ganzes – über ausgewählte ETFs und indexnahe Fonds investieren wir in mehr als 13.000 Aktien und 2.000 Anleihen aus über 70 Ländern. Zusätzlich besetzen wir gezielt die Segmente, für die die Forschung höhere Renditen belegt hat: Substanz-, Neben-, Volatilitäts-, Momentum- und Profitabilitätswerte.
So wählen wir ETFs einzig nach dem, was zählt: Kosten, Qualität, Sicherheit des Anbieters.
Und dein Geld? Die Fonds, in die du investierst, sind rechtlich vom Vermögen der Fondsgesellschaft getrennt – bei einer Insolvenz von Fondsgesellschaft oder Bank bleiben deine Anteile deins. Dein Guthaben auf dem Verrechnungs- und Tagesgeldkonto ist über die Einlagensicherung abgesichert, gesetzlich bis 100.000 € je Kundin und Kunde. Vor Kursschwankungen schützt beides nicht.
Ein langfristiger Plan ist kein starrer Plan. Aktienquote, Sparrate, Ziel – alles änderst du jederzeit in der App, kostenlos und digital, ohne dass du irgendwem einen Grund nennen musst.
Auch Fristen suchst du vergeblich: keine Mindestlaufzeit, keine Kündigungsfrist, keine Strafgebühr. Du zahlst dir einen Teil aus und lässt den Rest weiterlaufen, oder du löst alles auf – deine Entscheidung, jederzeit.
Und nach jeder Änderung? Übernehmen wir. Wir stellen dein Portfolio auf die neue Aktien-Anleihen-Quote um, behalten sie im Blick und holen sie zurück ins Ziel, sobald der Markt sie verschiebt.
Das ETF-Portfolio-Management von quirion
Anbieterauswahl, Portfolio-Analysen, die perfekte Strategie – erledigt. Nicht von dir, von uns. Sonst läuft’s ja meistens so: einlesen, Freunde fragen, vergleichen, weiterklicken, am Ende nur die Hälfte verstanden. Und dann stets ein halb waches Auge auf dem Depot – mit diesem leisen Gefühl, doch irgendwo einen Fehler gemacht zu haben. Bei quirion reicht ein Ziel. Den Rest übernehmen wir – damit du ruhig schlafen kannst und trotzdem ankommst.
Ein ETF (Exchange Traded Fund) kauft einen ganzen Index nach und bündelt so viele Wertpapiere, statt einzelne Aktien auszuwählen. Weil dafür niemand Prognosen stellen und aktiv Titel tauschen muss, ist er günstig. Ein aktiver Fondsmanager kostet dagegen schnell 1,5 bis 2,5 Prozent im Jahr – und schlägt den Index laut zahlreichen Studien in über 90 % der Fälle trotzdem nicht.
Über 13.000 Aktien und 2.000 Anleihen aus mehr als 70 Ländern bedeuten: Kein einzelnes Land, kein einzelnes Unternehmen entscheidet über Erfolg oder Misserfolg deines Depots. Geht ein Konzern pleite, kostet dich das Bruchteile eines Prozents – wer stattdessen zehn Einzelaktien hält, riskiert mit jeder rund 10 % seines Vermögens.
Weg ist damit das Risiko einzelner Titel, nicht das Risiko des Marktes: Fällt der Weltmarkt, fällt auch dein Portfolio. Doch langfristig ging es immer wieder nach oben – das zeigt die Geschichte seit 1972, trotz aller Krisen.
Unsere All-In-Fee von 0,48 % pro Jahr deckt alles ab: Anlagevorschlag, Depotführung, Transaktionskosten, laufende Überwachung, Rebalancing, KI-Beratung und jeden Strategiewechsel. Dazu kommen nur die ETF-Kosten von rund 0,2 % pro Jahr, die im Fondspreis stecken und nicht separat abgerechnet werden.
Du musst weder Börsennachrichten verfolgen noch dein Portfolio ständig kontrollieren. Wir passen es automatisch an.
Drei Dinge laufen ohne dein Zutun: Wir überwachen die Aktien-Anleihen-Quote laufend, holen sie kostenlos zurück ins Ziel, wenn Kursbewegungen sie verschieben (Rebalancing), und prüfen regelmäßig, ob es für jede Position ein besseres Produkt gibt.
Rebalancing ist dabei kein Selbstzweck: Es verkauft antizyklisch das Gestiegene und kauft das Gefallene nach. Das steuert dein Risiko und kann die Renditechance erhöhen – kosten tut es dich nichts.
Ein Minus ist nicht gleich Verlust Kursschwankungen gehören zu einem Aktienportfolio, in beide Richtungen. Ein Verlust entsteht erst, wenn du im Tief verkaufst – eine Schwankung allein ist noch keiner.
Du wählst deine Toleranz Elf Strategien von 0 bis 100 % Aktienanteil: Je näher dein Ziel, desto weniger Aktien empfehlen wir. Unter fünf Jahren Anlagehorizont raten wir von einer hohen Quote ab.
Wir halten die Quote Verschiebt der Markt deine Aufteilung, holen wir sie kostenlos zurück ins Ziel. Wir verkaufen antizyklisch das Gestiegene und kaufen das Gefallene nach – Risikosteuerung, ohne dass du etwas tun musst.
Frühere Wertentwicklungen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Alle Angaben zur Wertentwicklung.
Von deinen Kapitalerträgen – Zinsen, Dividenden und Kursgewinne – geht immer ein Teil ans Finanzamt. Abgeführt wird er, sobald er anfällt; eine Rechnung dafür bekommst du nie zu sehen. Mit einem Freistellungsauftrag bleibt dieser Abzug aus, solange dein Freibetrag reicht.
1.000 € im Jahr bleiben steuerfrei So hoch ist der Sparerpauschbetrag pro Person, bei gemeinsam veranlagten Paaren sind es 2.000 €. Bis zu dieser Grenze behältst du deine Erträge in voller Höhe.
Ohne Auftrag greift der Abzug sofort Dann werden 25 % Kapitalertragsteuer und 5,5 % Solidaritätszuschlag einbehalten, bei Kirchensteuerpflicht zusätzlich Kirchensteuer. Zu viel gezahlte Steuer holst du danach nur noch über die Steuererklärung zurück.
Wir richten ihn mit dir ein Den Freistellungsauftrag hinterlegst du in deinem Kundenkonto unter Einstellungen – kein Formular, kein Brief, keine Frist. Wenn du dabei Fragen hast, geht unser Serviceteam ihn mit dir durch.
Die Steuerbescheinigung kommt von uns Jahressteuerbescheinigung und Erträgnisaufstellung legen wir dir jedes Jahr in die Postbox, rechtzeitig für die Steuererklärung. Anfordern musst du nichts.
Steuerregeln können sich ändern, und im Einzelfall kommt es auf deine persönliche Situation an – eine Steuerberatung kann sinnvoll sein. Alles zum Freistellungsauftrag.
In der App: Ausweis scannen, ein paar Fragen zu Ziel, Einkommen und Risiko beantworten, unterschreiben. Ohne Vorwissen, ohne Papierkram, ohne Termin.

Sparplan ab 25 € im Monat, Einmalanlage ohne Mindestbetrag. Investiert wird ins Globale Portfolio – über 13.000 Aktien und 2.000 Anleihen, keine Einzelwetten.

Wir überwachen das Risiko, holen die Quoten kostenlos zurück ins Ziel (Rebalancing) und prüfen die Produkte. Du schaust in der App zu – oder eben nicht.
Nur Mut, wir sind bei dir
Je früher du startest, desto stärker wirkt der Zinseszinseffekt – und desto näher kommst du deinen Zielen. Wir begleiten dich.
Kein heißer Tipp. Kein perfektes Timing. Sondern eine Strategie, die Fehler verhindert, dich entspannt ans Ziel bringt – und einfach glücklich macht.
Als Baustein ist er solide, als ganzes Portfolio nicht. Rund 70 % davon stecken in den USA, ein großer Teil davon in einer Handvoll Tech-Konzernen; Schwellenländer fehlen ganz, und neben Aktien gibt es keine stabilisierende Anlageklasse. Dazu weiß ein Index nichts von deinem Alter, deinem Ziel und deinem Zeitraum – läuft der Aktienmarkt stark, steigt dein Risiko unbemerkt mit. Im Globalen Portfolio stecken über 13.000 Aktien und 2.000 Anleihen aus mehr als 70 Ländern, gewichtet nach deiner Strategie; verschiebt der Markt diese Gewichte, holen wir sie zurück ins Ziel. Genau das ist auch der Unterschied zum Selberkaufen.
0,48 % pro Jahr für die Verwaltung, dazu rund 0,2 % ETF-Kosten, die im Fondspreis stecken und nicht separat abgebucht werden. Enthalten sind Anlagevorschlag, Depotführung, laufende Risikoüberwachung, Rebalancing und jeder Strategiewechsel. Nicht enthalten, weil wir sie nicht nehmen: Ausgabeaufschlag, Transaktions- und Depotgebühren.
Für den Sparplan 25 € im Monat, für eine Einmalanlage gar keinen Mindestbetrag – ohne Depotgebühr und ohne Ausgabeaufschlag. Sparrate erhöhen, senken oder pausieren geht jederzeit kostenlos in der App, ebenso zusätzliche Einmalzahlungen; dein bereits investiertes Geld bleibt während einer Pause normal angelegt.
Das hängt vor allem an deinem Zeitraum. Es gibt elf Strategien von 0 bis 100 % Aktienanteil; unter fünf Jahren raten wir von einer hohen Aktienquote ab, ab zehn Jahren spricht wenig dagegen. Bei der Eröffnung fragen wir Ziel, Zeitraum und Risikobereitschaft ab und schlagen dir eine Strategie vor – wechseln kannst du jederzeit kostenlos.
Ja. Es gibt keine Mindestlaufzeit, keine Kündigungsfrist und keine Strafgebühr; du kannst auch nur einen Teil entnehmen und den Rest weiterlaufen lassen. Für Geld, das du in den nächsten Monaten brauchst, sind aber Tagesgeld (1 % p. a. variabel, täglich verfügbar) oder Cash-Invest (Zielrendite 2,75 % p. a., unter fünf Tagen) die besseren Orte – ein Aktienportfolio kann genau dann im Minus stehen, wenn du es auflösen musst.
Sie fallen zwischendurch, und das lässt sich nicht wegplanen – es gehört zum Aktienmarkt. Entscheidend ist, was dann passiert: wir verkaufen nicht im Tief, sondern holen die Aktien-Anleihen-Quote zurück ins Ziel und kaufen damit nach. Wie sich die Strategien in den einzelnen Zwölfmonatszeiträumen entwickelt haben, steht auf der Seite Wertentwicklung.
Dein Depot führt die Quirin Privatbank AG mit voller Banklizenz. Angelegt wird in Investmentfonds, deren Vermögen rechtlich vom Vermögen der Fondsgesellschaft getrennt ist: Die Anteile in deinem Depot gehören dir, nicht der Bank – und sie bleiben unberührt, falls die Fondsgesellschaft, die Quirin Privatbank AG oder quirion insolvent würde. Kursverluste verhindert das nicht.
Mehr, als die meisten erwarten – und umso mehr, je länger dein Geld angelegt bleibt. Der Zinseszinseffekt bedeutet: deine Erträge bleiben investiert und erwirtschaften selbst wieder Erträge.
Ein Rechenbeispiel, keine Prognose: 10.000 € wachsen bei angenommenen 5 % Rendite pro Jahr in 10 Jahren auf rund 16.300 €. Ohne Zinseszins – wenn die Erträge jedes Jahr entnommen würden – wären es 15.000 €. Nach 30 Jahren ist der Abstand groß: rund 43.200 € statt 25.000 €. Gut 18.000 € stammen dann allein aus dem Zinseszinseffekt.
Der wichtigste Faktor ist deshalb die Zeit. In den ersten Jahren ist der Effekt kaum sichtbar; danach wächst er immer schneller, weil die Basis immer größer wird. Wer früher startet, gibt dem Effekt mehr Jahre – das wiegt meist schwerer als ein höherer Sparbetrag später.
Damit der Effekt wirken kann, müssen Erträge investiert bleiben. Bei quirion werden Zinsen und Dividenden deshalb wieder angelegt.
Wichtig: Das Beispiel rechnet mit einer konstanten Rendite. Am Kapitalmarkt schwanken die Erträge von Jahr zu Jahr, und Renditen sind nicht garantiert. Am langfristigen Prinzip ändert das nichts.
Scanne den QR-Code mit deinem Handy, um die App zu laden.
Im Web fortfahrenUnsere neue Depoteröffnung: kürzer und einfacher
Identifizierung direkt am Handy
Danach hast du dein Depot immer dabei
Mit dem Handy weitermachen Scanne den Code mit deiner Kamera