
1. Ziel setzen
Ziel, Zeitraum, Risikobereitschaft: Wir ermitteln dein Chance-Risiko-Profil und schlagen dir eine Strategie vor.
ETF-Sparplan
In 5 Jahren ein neues Auto oder in 10 Jahren deine Eigentumswohnung. Setz dir heute ein Ziel und erreiche es einfach und strukturiert mit dem ETF-Sparplan.

Mit dem ETF-Sparplan fängst du mit der ersten Einzahlung an, ab 25 € im Monat. Er passt zu einem Ziel in einigen Jahren: ein neues Auto, die eigene Wohnung, mehr Geld fürs Alter. Für dein Kind gibt es den Sparplan im Kinderdepot. Hast du schon eine größere Summe, passt eine Einmalanlage. Willst du selbst einzelne Aktien handeln, ist ein klassischer Broker die bessere Wahl.

Du legst Ziel und Sparrate fest. Den Rest übernehmen wir.
Ziel, Zeitraum, Risikobereitschaft: Wir ermitteln dein Chance-Risiko-Profil und schlagen dir eine Strategie vor.

Ab 25 € im Monat. Wir buchen die Rate per Lastschrift von deinem Referenzkonto ab, zum Monats- oder Quartalsanfang.

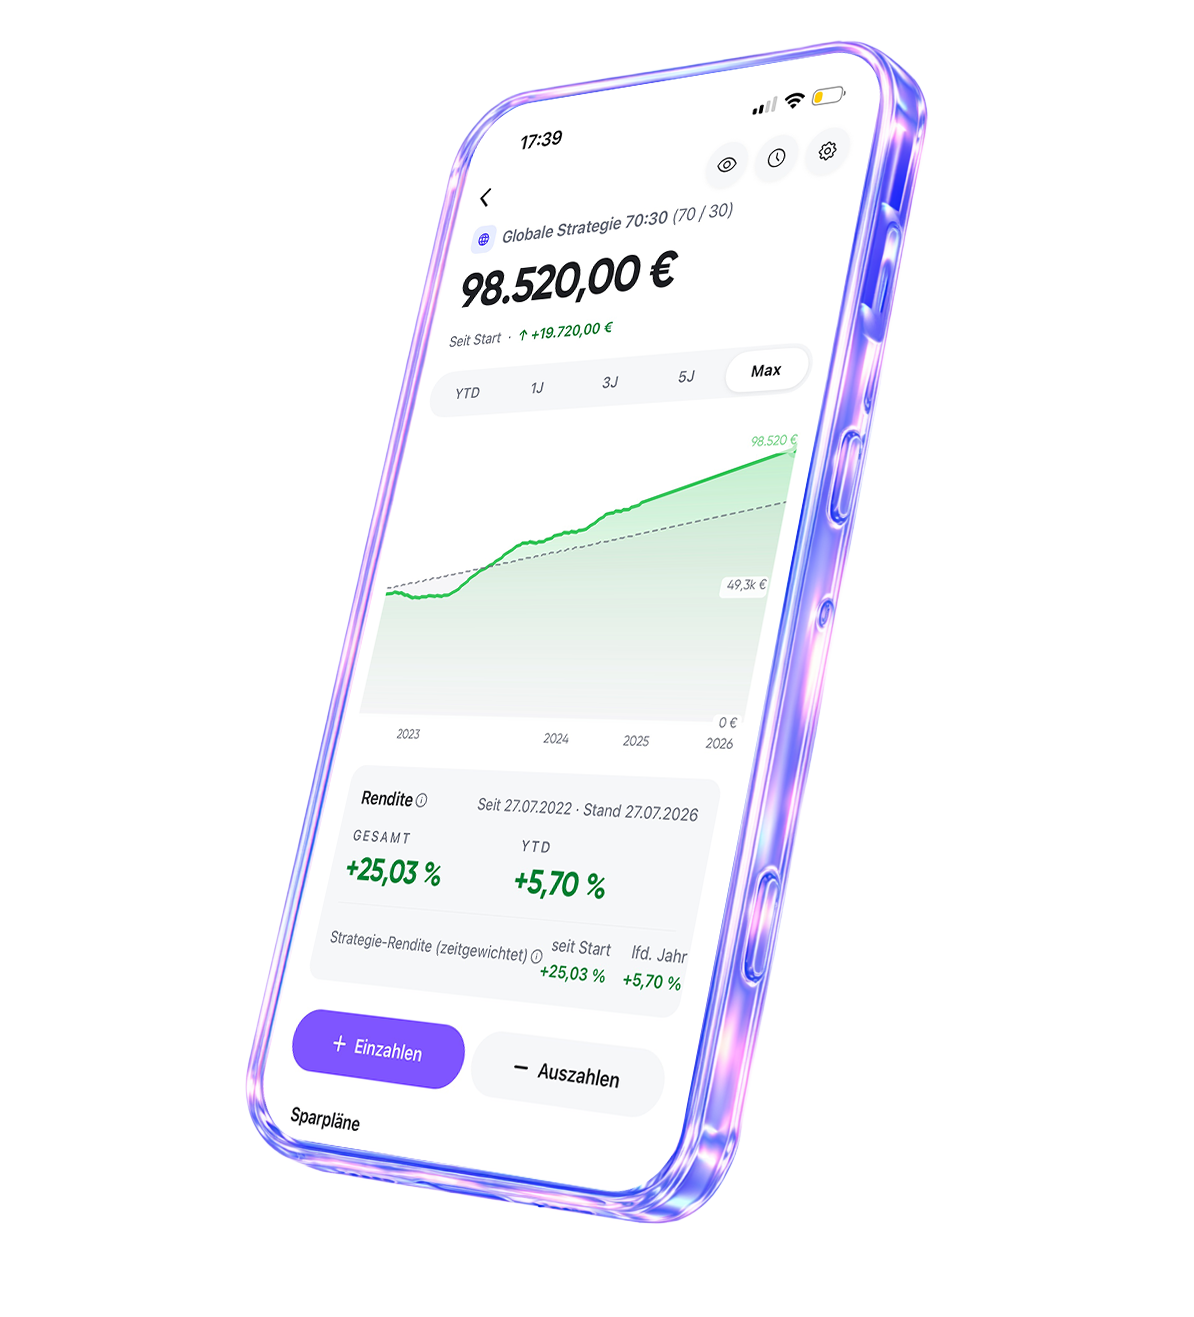
Wir legen jede Rate in deinem ETF-Portfolio an und halten es auf deinem Profil. Du schaust in der App zu.
Wähle ein gemeinsames Ziel und sieh, was ein monatlicher Sparplan bis dahin ergeben kann.
Bilder mit KI erstellt.
4.010 €
Nach 3 Jahren
davon eingezahlt 3.600 €
Hypothetische Beispielrechnung für das Globale Portfolio in der Strategie mit 100 % Aktienanteil: 7,96 % erwartete Rendite pro Jahr vor Kosten, abzüglich 0,48 % Vermögensverwaltung und 0,20 % ETF-Kosten (TER). Solche Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung; Verluste sind möglich. Werbung der quirion AG.
Bei quirion fließt jede Rate in ein komplettes ETF-Portfolio im Rahmen einer Vermögensverwaltung.
Mit einem „normalen“ ETF-Sparplan bei einer Bank oder einem Broker investierst du meist in einen einzelnen ETF, also einen einzelnen Index. Bei quirion investierst du auch im Sparplan in ein komplettes ETF-Portfolio aus mehreren ETFs. So bringen wir annähernd den kompletten Weltmarkt in dein Portfolio: über ETFs und indexnahe Fonds in über 13.000 Aktien und 2.000 Anleihen aus mehr als 70 Ländern.
Breit gestreut anlegen, mit einer vielfach ausgezeichneten Strategie. Weg ist damit das Risiko einzelner Titel, nicht das Risiko des Marktes: Fällt der Weltmarkt, fällt auch dein Portfolio.
Ein Team aus Anlageprofis wählt die ETFs auf der Basis der aktuellen Finanzmarktforschung aus. Unsere Expertinnen und Experten schauen ständig, ob günstigere oder noch besser geeignete ETFs auf den Markt kommen. Dann passen wir die Depots an, ohne zusätzliche Gebühr.
Vor der Anlage ermitteln wir dein persönliches Chance-Risiko-Profil. Durch das regelmäßige Rebalancing entspricht dein Depot diesem Profil dauerhaft. Mit dem Sparplan erledigen wir das gleich mit: Wir legen deine Raten so an, dass die ursprüngliche Zusammensetzung zurückkommt.
Deinen ETF-Sparplan kannst du jederzeit kostenfrei ändern oder stornieren, auch während des Anlagezeitraums. Sparrate erhöhen, senken oder pausieren geht in der App, ebenso zusätzliche Einmalzahlungen.
Es gibt keine Mindestlaufzeit, keine Kündigungsfrist und keine Strafgebühr. Du kannst auch nur einen Teil entnehmen und den Rest weiterlaufen lassen.
Für Einstein war der Zinseszins angeblich das 8. Weltwunder. Und egal, ob das Zitat stimmt, Fakt ist: Der Zinseszins kann langfristig dafür sorgen, dass du auch Ziele erreichst, die dir heute zu groß vorkommen.
Die Finanz-KI beantwortet deine Fragen rund um Geldanlage, rund um die Uhr.
Der Life Planner: Mit wenigen Klicks planst du deine Finanzziele.
Unser Service-Team erreichst du per Telefon, Chat und E-Mail.
Die Antworten auf die häufigsten Fragen rund um quirion, nach Themen sortiert.
In ein komplettes ETF-Portfolio aus mehreren ETFs, im Rahmen einer Vermögensverwaltung.
Üblicherweise in einen einzelnen ETF, also einen einzelnen Index.
Ein Team aus Anlageprofis, auf der Basis der aktuellen Finanzmarktforschung.
Im Normalfall du selbst.
Annähernd der komplette Weltmarkt: über 13.000 Aktien und 2.000 Anleihen aus mehr als 70 Ländern.
So breit wie der eine Index, den du wählst.
Wir ermitteln dein Chance-Risiko-Profil vor der Anlage und halten dein Depot durch Rebalancing darauf.
Der ETF kennt dein Profil nicht. Die Aufteilung prüfst du selbst.
Kommen günstigere oder besser geeignete ETFs auf den Markt, passen wir die Depots an, ohne zusätzliche Gebühr.
Ob es einen besseren ETF gibt, prüfst du selbst.
0,48 % pro Jahr All-In-Fee, dazu rund 0,2 % ETF-Kosten (TER).1
Je nach Anbieter: Ordergebühren und ETF-Kosten.


quirion. Einfach ausgezeichnet.
Unsere Anlagestrategie? Einfach ausgezeichnet. Das sagen nicht nur wir, das sagen viele Tests und Auszeichnungen. Und unsere inzwischen über 100.000 Kundinnen und Kunden. Danke dafür!
Geld für jetzt. Ob Tagesgeld oder Cash-Invest – kurzfristig optimiert investiert.
Geld für später. Ein ETF-Portfolio, global diversifiziert und ohne Aufwand für dich.
Geld fürs Alter. In Minuten zur optimierten Altersvorsorge mit individuellem Plan.
Geld fürs Kind. Frühzeitig ein finanzielles Fundament für die Zukunft deiner Kinder aufbauen.
Mit ETFs selbst sparst du nicht automatisch Steuern – entscheidend sind die steuerlichen Freibeträge des Kindes. Jedes Kind hat einen eigenen Sparerpauschbetrag (der jährliche Steuerfreibetrag für Kapitalerträge) von 1.000 Euro pro Jahr. Kapitalerträge bis zu dieser Grenze bleiben steuerfrei. Wenn die Kapitalerträge eines Kindes den Sparer-Pauschbetrag von 1.000 Euro pro Jahr voraussichtlich übersteigen, kann eine NV-Bescheinigung sinnvoll sein. Liegen die gesamten Einkünfte des Kindes 2026 unter dem Grundfreibetrag, können zusammen mit dem Sparer-Pauschbetrag und dem Sonderausgaben-Pauschbetrag Kapitalerträge von bis zu rund 13.384 Euro pro Jahr steuerfrei vereinnahmt werden. Die NV-Bescheinigung wird beim zuständigen Finanzamt beantragt und gilt in der Regel für bis zu drei Jahre.
Auch Kinder haben Anspruch auf steuerliche Freibeträge auf Kapitalerträge. Der Sparerpauschbetrag (der jährliche Steuerfreibetrag für Kapitalerträge) beträgt aktuell 1.000 Euro pro Jahr. Kapitalerträge aus einem ETF-Sparplan bleiben bis zu dieser Grenze steuerfrei. Wenn die Kapitalerträge eines Kindes den Sparer-Pauschbetrag von 1.000 Euro pro Jahr voraussichtlich übersteigen, kann eine NV-Bescheinigung sinnvoll sein. Liegen die gesamten Einkünfte des Kindes 2026 unter dem Grundfreibetrag von 12.348 Euro, können zusammen mit dem Sparer-Pauschbetrag und dem Sonderausgaben-Pauschbetrag Kapitalerträge von bis zu rund 13.384 Euro pro Jahr steuerfrei vereinnahmt werden. Die NV-Bescheinigung wird beim zuständigen Finanzamt beantragt und gilt in der Regel für bis zu drei Jahre.
Technisch gesehen erfolgt die Abbuchung deines Sparbetrags bei uns per Lastschriftverfahren. Das bedeutet, dass wahlweise zum Monats- oder Quartalsanfang der von dir bestimmte Sparbetrag von deinem Referenzkonto abgebucht wird. Wir legen dein Geld an, ohne dass du dich um Weiteres kümmern musst.
Mit einem „normalen“ ETF-Sparplan bei einer Bank oder einem Broker investierst du dein Geld üblicherweise nur in einen ETF, also einen einzelnen Index. Diesen musst du im Normalfall selber aussuchen. Bei quirion investierst du immer – auch im Sparplan – in ein komplettes ETF-Portfolio aus mehreren ETFs im Rahmen einer Vermögensverwaltung. Diese werden von einem Team aus Anlageprofis auf der Basis der aktuellen Finanzmarktforschung ausgewählt. So bringen wir annähernd den kompletten Weltmarkt in dein Portfolio. Das ist so mit einem einzelnen ETF nicht möglich. Zusätzlich schauen unsere Expertinnen und Experten ständig, ob günstigere oder noch besser geeignete ETFs auf den Markt kommen und passen die Depots dann ohne zusätzliche Gebühr entsprechend an. Und: quirion ermittelt vor der Anlage dein persönliches Chance-Risiko-Profil und sorgt dafür, dass dein Depot diesem Profil entspricht – nicht nur zum Zeitpunkt der Anlage, sondern durch das regelmäßige Rebalancing auch dauerhaft.
Unser ETF-Sparplan hat für dich als Anleger den Vorteil, dass du direkt – mit der ersten Einzahlung – mit deinem persönlichen Vermögensaufbau anfangen kannst und nicht erst warten musst, bis du über einen größeren Geldbetrag verfügst. Er richtet sich an Menschen, die noch kein großes Vermögen besitzen. Über einen längeren Zeitraum hinweg kannst du dir Schritt für Schritt ein Vermögen ansparen. Dein eingezahltes Geld wird bei geringen Kosten mit mehr Renditechancen investiert und profitiert zudem vom Zinseszinseffekt. Eine Einmalanlage eignet sich für dich hingegen, wenn du bereits über eine größere Geldsumme verfügst.
Ja, selbstverständlich kannst du deinen ETF-Sparplan bei uns jederzeit kostenfrei ändern oder stornieren.
Die Depotführung bei quirion erfolgt durch die Quirin Privatbank AG, die über eine vollwertige Banklizenz verfügt. Wir investieren dein Geld in Investmentfonds. Diese gelten nach deutschem Recht als Sondervermögen. Deswegen sind deine Anlagen im unwahrscheinlichen Falle einer Insolvenz der Fondsgesellschaft, der Quirin Privatbank AG oder von quirion davon nicht betroffen. Vor Kursverlusten schützt das nicht.
Unser ETF-Sparplan ist nicht nur kostengünstig, ausgezeichnet und sicher, sondern er bietet dir auch noch viele weitere Vorteile:
Auch mit unserem ETF-Sparplan kannst du bereits von dem fachlichen Know-how der quirion-Vermögensverwalter profitieren: dein Vermögen wird in ein professionelles Portfolio investiert. Durch das jährliche Rebalancing wird sichergestellt, dass dein Portfolio immer wieder seine ursprüngliche Zusammensetzung aufweist.
Auch in Zeiten von niedrigen Zinsen kannst du mit unserem ETF-Sparplan ein Vermögen aufbauen, anstatt dein Geld einfach nur zinslos auf dem Girokonto zu parken und wertvolle Renditechancen zu verschenken.
Mit unserem ETF-Sparplan investierst du regelmäßig und diszipliniert. So kannst du dir langfristig Renditechancen sichern, anstatt bei Kursschwankungen emotionale Entscheidungen zu treffen. Denn in der Praxis zeigt sich, dass Kursschwankungen am Kapitalmarkt dazugehören. Durch unseren Sparplan können Kursabstürze dich allerdings nicht mehr so leicht aus der Bahn werfen, da die quirion-Vermögensverwalter auch bei niedrigen Kursen dein Geld systematisch investieren.
Unser ETF-Sparplan hat zudem den Vorteil, dass du nicht aktiv eingreifen musst, um dein Depot wieder ins Gleichgewicht zu bringen. Denn die quirion-Vermögensverwalter investieren deine monatlichen Sparraten immer so, dass deine ursprüngliche Portfoliozusammenstellung wiederhergestellt wird. Dieses sogenannte Rebalancing können wir also direkt miterledigen, wenn du regelmäßig aufstockst.
Einzahlen, auszahlen, Sparrate anpassen — ohne Termin, ohne Filiale.

Die All-In-Fee von 0,48 % pro Jahr deckt Anlagevorschlag, Depotführung, Transaktionskosten, laufende Überwachung, Rebalancing, KI-Beratung und jeden Strategiewechsel ab. Dazu kommen nur die ETF-Kosten (TER) von rund 0,2 % pro Jahr. Sie stecken im Fondspreis und werden nicht separat abgerechnet.
Unsere neue Depoteröffnung: kürzer und einfacher
Identifizierung direkt am Handy
Danach hast du dein Depot immer dabei
Mit dem Handy weitermachen Scanne den Code mit deiner Kamera