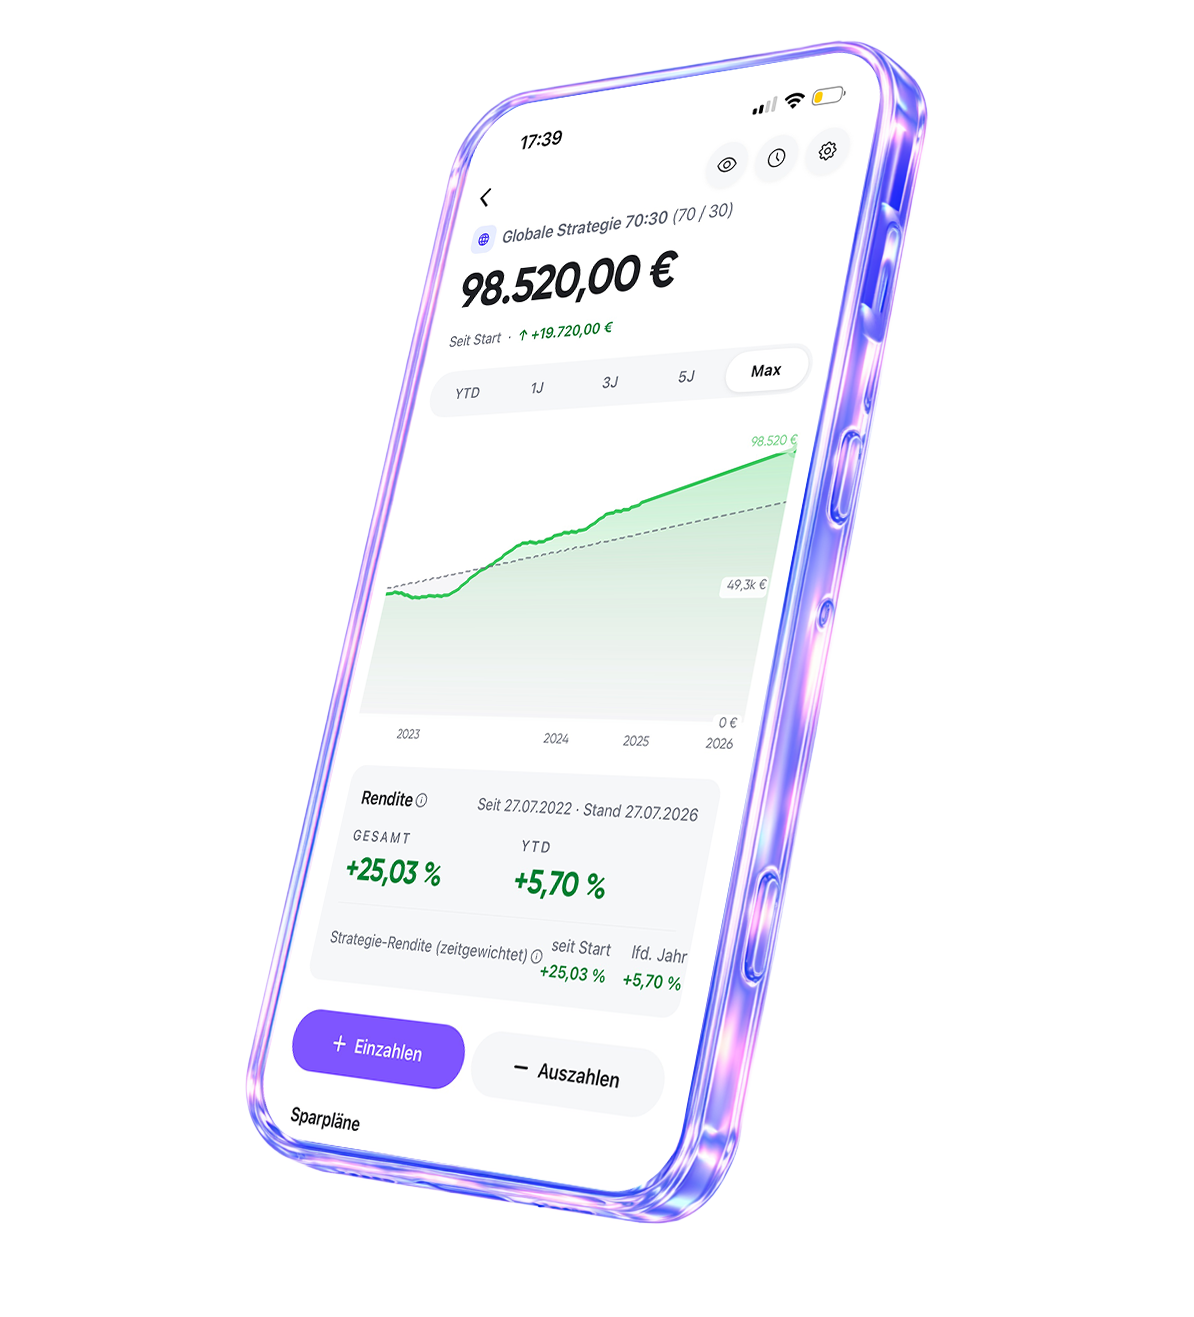

1. Fragen beantworten
Ein Online-Fragebogen erfasst deine Anlageziele, deine Risikobereitschaft und deine finanzielle Situation. Fast alle Robo-Advisor arbeiten so, auch quirion.
Kurz erklärt
Ein Robo-Advisor ist eine digitale Vermögensverwaltung. Er fragt deine Ziele, deine Risikobereitschaft und deine finanzielle Lage ab und schlägt dir ein breit gestreutes ETF-Portfolio vor.

Ein Robo-Advisor arbeitet auf zwei Ebenen. Algorithmen erledigen die Routine. Menschen erarbeiten das Anlagekonzept, wählen die Produkte aus und führen die Orders aus.
Ein Online-Fragebogen erfasst deine Anlageziele, deine Risikobereitschaft und deine finanzielle Situation. Fast alle Robo-Advisor arbeiten so, auch quirion.

Aus deinen Antworten entsteht ein Portfolio aus Aktien- und Anleihe-ETFs. Wer mehr Risiko eingeht, bekommt mehr Aktien. Anleihen bringen meist weniger Rendite, aber mehr Stabilität.

Kursschwankungen verschieben die Gewichte im Depot. Das Rebalancing holt das Portfolio zurück zu deinem Risikoprofil. Digitale Werkzeuge überwachen dabei die Anlagegrenzen.
Früher war Vermögensverwaltung etwas für Menschen mit viel Geld. Heute baust du schon mit kleinen Sparraten ein Vermögen auf, zum Beispiel ab 25 Euro im Monat.
Wichtig ist bis heute das Mindestinvestment: der Betrag, den du mindestens anlegen musst. Für eine private Vermögensverwaltung verlangen viele Banken über 100.000 Euro. Die meisten Robo-Advisor haben diese Hürde abgebaut.
Das Ziel ist eine Geldanlage für alle: Immer mehr Menschen sollen an der Entwicklung der Kapitalmärkte teilhaben.
Tagesgeld und Sparbriefe bringen auch nach der Zinswende zu wenig Rendite, um damit fürs Alter vorzusorgen oder ein Vermögen aufzubauen.
Kosten schmälern die Rendite. Bei aktiv verwalteten Fonds fällt oft ein einmaliger Ausgabeaufschlag an. Dazu kommen laufende Kosten wie die jährliche Verwaltungsgebühr. Zusammen sind das nicht selten 2 % im Jahr und mehr.
Ein Rechenbeispiel ohne Renditeannahme: Bei 50.000 Euro kosten 2 % im Jahr rund 1.000 Euro. Bei quirion sind es 0,48 % Gebühr und im Schnitt 0,17 % ETF-Kosten, zusammen 325 Euro im Jahr. Die Kosten wirken sich am Ende immer auf die Rendite aus.
Einzelne Wertpapiere auszuwählen fällt den meisten Menschen schwer. Allein über die Börse Frankfurt sind rund 13.000 Aktien handelbar. An deutschen Börsen waren im Januar 2024 über 2.000 ETFs gelistet, Tendenz steigend.
Dazu kommen viele Einflüsse auf die Kurse, zum Beispiel:
Mit einem Robo-Advisor wie quirion musst du dir darüber und über die Auswahl einzelner Wertpapiere keine Gedanken machen.
Die Anlagestrategie eines Robo-Advisors wie quirion fußt auf Erkenntnissen der Kapitalmarktforschung. Zu den Pionieren gehört Eugene Fama, der dafür 2013 den Nobelpreis erhielt.
Eine seiner zentralen Erkenntnisse: Niemand kann den Markt dauerhaft schlagen. Genau das versuchen aktive Fonds. Performance-Vergleiche zeigen, dass sie ihren Vergleichsindex nur selten übertreffen, auf lange Sicht noch seltener. Welche Fonds es schaffen, lässt sich vorher nicht bestimmen.
„Hinsichtlich des Verhältnisses von zu erwartender Rendite und zu erwartendem Risiko ist ein nach Marktkapitalisierung gewichtetes Portfolio aller Aktien des Weltmarkts jeder anderen Anlage überlegen. Das lässt sich mit zahlreichen empirischen Studien untermauern.“ Prof. Dr. Stefan May, emeritierter Professor für Banken, Finanzmarktanalyse und Portfoliomanagement an der Technischen Hochschule Ingolstadt und Leiter Anlagestrategie und Produktentwicklung bei der Quirin Privatbank und quirion
Der Weltaktienmarkt besteht aus über 60.000 Unternehmen. Ihn kauft man nicht mit einem einzelnen Produkt. Um ihm möglichst nahezukommen, erarbeiten unsere Anlagestrateginnen und -strategen die Musterportfolios mit quantitativen Methoden. Die ETFs wählen wir in einem Verfahren mit mehreren Stufen aus.
Bei quirion fließt dein Geld über ETFs in über 13.000 Aktien und 2.000 Anleihen aus mehr als 70 Ländern. Mehr dazu im Beitrag So bringt man die ganze Welt ins Depot.
Das Globale Portfolio gibt es in zehn Varianten, von 10 % Aktien mit 90 % Anleihen bis 100 % Aktien ohne Anleihen. Das nachhaltige Portfolio hat ebenfalls zehn Abstufungen.
Eine Servicegebühr für die Verwaltung, meist 0,4 bis 0,8 % im Jahr. Transaktionskosten sind oft enthalten.1
Keine Verwaltungsgebühr, bei vielen Online-Brokern auch keine Depotgebühr. Klassische Banken nehmen oft Depotführungsgebühren.
Du gibst Ziele und Risikobereitschaft an. Auswahl, Überwachung und Anpassung übernimmt die Vermögensverwaltung.
Du brauchst Zeit und Wissen, zum Beispiel über verschiedene ETFs und wie sie gebaut sind.
Das Portfolio wird für dich erstellt. Das ist bequem, lässt dir aber weniger Freiheit bei der Auswahl.
Du entscheidest selbst, welche Anpassung du wann vornimmst.
Ein prognosefreier Robo-Advisor zieht seine Strategie durch, ohne Angst und ohne Gier.
Emotionale Anlagefehler sind ein echtes Risiko. Buy-and-Hold durchzuhalten ist ohne Erfahrung schwer.
Breite Streuung und regelmäßiges Rebalancing sind Teil des Angebots.
Ein zu schmales Depot kann empfindliche Verluste bringen. Überwachung und Rebalancing erledigst du selbst.
Oft keine persönliche Beratung. Einige Anbieter bieten sie gegen eine zusätzliche Gebühr an.
Keine Beratung, du entscheidest allein.
Die Servicegebühr eines Robo-Advisors deckt die Verwaltung des Portfolios, die Überwachung und das Rebalancing ab. Dazu kommen die Produktkosten der ETFs. Die zahlst du auch im eigenen Depot. Bei 50.000 Euro sind das bei quirion 240 Euro Gebühr und 85 Euro ETF-Kosten, zusammen 325 Euro oder 91 Cent am Tag. Eine Performance-Fee gibt es bei quirion nicht.
0,48 %
Vermögensverwaltung
pro Jahr, inklusive MwSt.
0,17 %
ETF-Kosten
pro Jahr im Schnitt, im Fondspreis enthalten
Bei quirion entscheidet kein Algorithmus allein. Ein Team aus Anlageprofis macht die Strategie, eine Privatbank führt dein Depot, und für 0,48 % im Jahr ist alles enthalten.
Wir wollen den globalen Aktienmarkt so repräsentativ wie möglich abdecken. Dafür streuen wir auf drei Ebenen:
Neben einem Block aus Standardwerten bilden wir vier Aktien-Faktoren im passenden Verhältnis ab: Value (hoher Substanzwert), Low Volatility (geringe Schwankungen), Small Caps (kleinere Unternehmen) und Momentum (starke Kursdynamik zuletzt). Grundlage sind Kapitalmarktdaten aus mehr als 20 Jahren. Ein einzelner Welt-ETF bildet den Gesamtmarkt dafür zu schwach ab.
Rebalancing machen wir bei starken Abweichungen und bei jeder Einzahlung, mindestens aber einmal im Jahr. Mehr dazu im Anlagekonzept, im Anlageuniversum, im Ratgeber Diversifikation und im White Paper.
Konto und Depot führt die Quirin Privatbank. Karl Matthäus Schmidt gründete sie 2006 als erste unabhängige Honorarberaterbank Deutschlands: Die Kundinnen und Kunden zahlen für die Beratung, die damit frei von Vertriebsprovisionen bleibt. Zuvor hatte er 1994 mit Consors einen der ersten Onlinebroker gegründet.
2013 startete quirion als einer der ersten Robo-Advisor in Deutschland.
„Nachdem wir gewissermaßen das Brokerage demokratisiert hatten, wollten wir das auch mit dem Zugang zu einer professionellen Vermögensverwaltung schaffen.“ Karl Matthäus Schmidt, Gründer von quirion und Vorstandsvorsitzender der Quirin Privatbank
Deine ETFs gehören dir. Sie sind bei einer Insolvenz der Fondsgesellschaft, der Depotbank oder des Vermögensverwalters geschützt. Mehr zur Quirin Privatbank
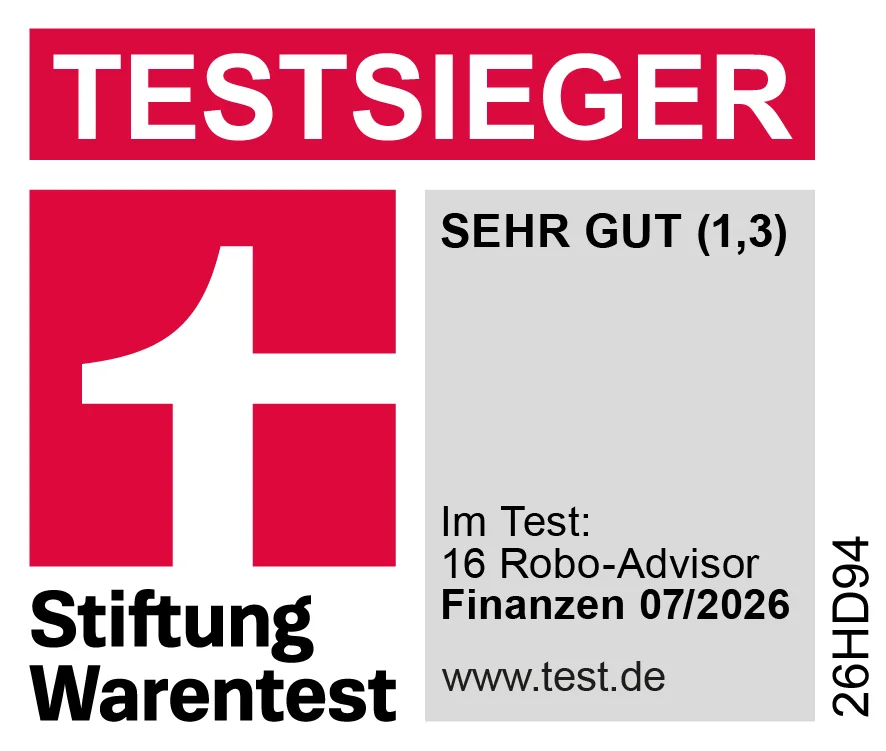
Dazu kommen viele Auszeichnungen von Fachmedien, etwa für die Qualität der Portfolios, die günstigen Kosten und den Service. Alle Auszeichnungen · Pressemitteilung zum Test 2026
Kein digitaler Prozess deckt alle Fragen der Geldanlage ab. Deshalb spielt der Faktor Mensch bei quirion eine wichtige Rolle.
Das optimale Portfolio für die Geldanlage mit Aktien und ETFs.
Sinn und Zweck einer regelbasierten Anpassung des Portfolios.
Was für dich spricht, was für eine Vermögensverwaltung.
So funktioniert die private Vorsorge mit ETFs.
Der Durchschnittskosteneffekt einfach erklärt.
In zehn Minuten zum ausgezeichneten ETF-Portfolio.
Ein Robo-Advisor ist ein digitaler Anlageberater und Vermögensverwalter. Er hilft dir, ein ETF-Portfolio passend zu deinem Risikoprofil zu erstellen, das breit gestreut in Aktien und gegebenenfalls Anleihen investiert.
Er berücksichtigt deine Anlageziele, deine Risikobereitschaft und deine Anlagezeit. Danach hält er dein Portfolio laufend auf der ursprünglich gewählten Strategie.
Das hängt von deinen Zielen ab. Beim Vergleich helfen diese Kriterien:
Vorsicht bei Performance-Vergleichen und Bestenlisten. Viele Anbieter sind jung und haben keine langen Datenreihen. Strategien mit unterschiedlicher Aktienquote erzielen zwangsläufig unterschiedliche Renditen, das sagt nichts über die Qualität. Bestenlisten ändern sich von Monat zu Monat. Wer ihnen hinterherläuft, betreibt „Performance Chasing“.
„Die Gewinner von gestern müssen nicht die Gewinner von morgen sein. Die Kosten sind im Zweifel wesentlich entscheidender für die Rendite.“ Philipp Dobbert, Chefvolkswirt und stellvertretender Leiter der Vermögensverwaltung bei der Quirin Privatbank und quirion
Einen großen Vergleich veröffentlicht die Stiftung Warentest, zuletzt in Finanzen 07/2026. Schon in Finanztest 7/2021 stellte sie fest: „Digitales Anlegen erobert die Finanzmärkte“.
Oft genannt werden die fehlende Beratung und die geringere Freiheit beim Zusammenstellen des Portfolios. Einige Robo-Advisor bieten inzwischen gegen eine zusätzliche Gebühr eine Beratung durch Menschen an.
Zum zweiten Punkt: Es kann ein Vorteil sein, sich das ETF-Portfolio erstellen zu lassen, statt einzelne ETFs selbst auszusuchen. Ein Robo-Advisor macht weniger der Fehler, die nur Menschen machen: zu wenig Streuung, zu wenig Überwachung, Entscheidungen aus Angst oder Gier.
Nein. Der Robo-Advisor entwickelt ein Portfolio passend zu deinem Risikoprofil und unterstützt die Verwaltung, zum Beispiel beim Rebalancing. Hinter der Auswahl der ETFs und hinter der Anlagestrategie stehen Menschen.
Bei quirion stellen erfahrene Investmentprofis die Musterportfolios auf und überwachen sie. Das Ordermanagement kümmert sich um die Produktallokation. Wir sind überzeugt: Nur Mensch und Maschine zusammen machen eine solide und günstige digitale Vermögensverwaltung möglich.
Auch die Portfolios selbst sind keine simplen Musterlösungen. Der Weg führt in vielen Schritten über Kapitalmarktdaten aus mehr als 20 Jahren und eine Kombination von Aktien-Faktorindizes zum ETF-Portfolio.
Pauschal lässt sich das nicht sagen. Es kommt auf die Kosten der Depotbank oder des Online-Brokers an und darauf, wie oft du handelst. Natürlich ist ein einzelner Welt-ETF im eigenen Depot günstiger. Ein Robo-Advisor investiert aber nie nur in einen Welt-ETF, weil der den Weltmarkt zu schwach abbildet.
Die Gebühr von 0,48 % im Jahr enthält bei quirion zum Beispiel:
Mit genug Zeit lassen sich Gebühren sparen. Dafür verzichtest du auf viel Know-how und Komfort.
Laut Extra ETF gibt es in Deutschland rund 25 Robo-Advisor, andere Quellen sprechen von etwa 30. Weltweit sind es rund 350 digitale Vermögensverwalter. In der Europäischen Union liegt Deutschland bei den Robo-Advisorn vorn: Ende 2024 verwalteten sie hierzulande rund 29,9 Milliarden Euro in Fonds.
Laut Statista verwalteten Robo-Advisor 2024 weltweit rund 1.647 Milliarden Euro für etwa 32 Millionen Nutzerinnen und Nutzer. In Deutschland nutzten 2024 circa 259.000 Menschen einen Robo-Advisor.
ETFs werden an der Börse gehandelt, ihre Kurse schwanken laufend. Eine breite Streuung hilft, Risiken zu verringern. Bei quirion streuen wir nicht nur über ETFs, sondern auch über das ganze Portfolio: Die weltweite Diversifikation federt die Risiken einzelner Märkte ab. Das Risiko des Marktes bleibt: Fällt der Weltmarkt, fällt auch dein Portfolio.
Das Rebalancing hält dein Risiko auf deinem Profil. Steigt etwa ein Aktien-ETF stärker als der Rest, wächst sein Gewicht im Depot, und das Portfolio passt nicht mehr zu dir. Das Rebalancing stellt die ursprüngliche Gewichtung wieder her.
Und wenn quirion pleitegeht? Deine ETFs und Wertpapiere gehören dir. Sie sind bei einer Insolvenz der Fondsgesellschaft, der Depotbank oder des Vermögensverwalters geschützt.
1990er: Onlinebroker
Onlinebroker veränderten den Wertpapierhandel, zuerst in den USA. In Deutschland gründete Karl Matthäus Schmidt 1994 mit Consors einen der ersten. Vorher lagen die Gebühren für Privatanlegerinnen und -anleger oft bei mindestens 1 % des Ordervolumens, und Aufträge liefen häufig nur einmal am Tag.
2000er: Software für Portfolios
Software, die Portfolios zusammenstellt, gab es schon Anfang der 2000er-Jahre. Für Privatleute war sie erst mit den ersten Robo-Advisorn zugänglich.
„Mit einem Robo-Advisor ist Vermögensverwaltung dank Digitalisierung bereits für kleine Anlagen möglich.“ Karl Matthäus Schmidt
2010er: Robo-Advisor
Zu den Pionieren gehört Betterment aus den USA, seit 2010 am Markt. Nach der Finanzkrise sank das Vertrauen in viele Beratungsangebote, weil oft hauseigene Produkte und Provisionen im Vordergrund standen. In Deutschland war quirion 2013 einer der ersten Robo-Advisor.
2020er: ETFs
Der Aufstieg der Robo-Advisor hängt eng mit dem der ETFs zusammen. Im November 2021 waren laut ETFGI weltweit rund 9,7 Billionen US-Dollar in ETFs investiert, 2005 erst 417 Milliarden. Finanzdienstleister sind Vorreiter beim Digitalen: Im Digital Life Index von Publicis Sapient (November 2021) waren Kundinnen und Kunden mit ihnen zufriedener als mit jeder anderen Branche.
Eröffne ein Konto in wenigen Minuten beim Testsieger. Sparplan ab 25 € im Monat, Einmalanlage ohne Mindestbetrag.

Kosten bei quirion: Das Vermögensverwaltungshonorar beträgt jährlich 0,48 % des Anlagevolumens inklusive MwSt. Dazu kommen im Durchschnitt aller Strategie-Varianten des Globalen Portfolios 0,17 % ETF-Kosten, die die ETF-Anbieter direkt vom Fondspreis einbehalten. Die Gebühr wird anteilig berechnet und monatlich verrechnet. Erhält quirion Kickbacks von Fondsanbietern, erstatten wir sie zu 100 % an die Kundinnen und Kunden. Ein herkömmlicher Mischfonds kostet etwa 2 % im Jahr.
Kundenzufriedenheit: Morningstar, Robo-Advisor Landscape Report 2023. Vergleichsindex: Performance-Vergleiche aktiver Fonds mit ihren Vergleichsindizes. Aktive Strategien können den Markt zeitweise schlagen, aber nicht dauerhaft, und wer es künftig schafft, lässt sich vorher nicht erkennen.
Redaktion: Arndt Kussmann, Leiter Investmentkommunikation und Analyse der Quirin Privatbank, mit Michael Kling, Andreas Naujeck und Kai Hattwich. Der zertifizierte Wertpapieranalyst ist seit über 15 Jahren im Konzern tätig und war zuvor mehr als 10 Jahre im Sparkassensektor, als Wertpapierberater und Vermögensverwalter.
Risiken: Auch eine Geldanlage in ein breit diversifiziertes Portfolio birgt Risiken (zum Beispiel Volatilitätsrisiko, Länderrisiko, Emittentenrisiko, Marktrisiko), die wir dir gerne erläutern.
Unsere neue Depoteröffnung: kürzer und einfacher
Identifizierung direkt am Handy
Danach hast du dein Depot immer dabei
Mit dem Handy weitermachen Scanne den Code mit deiner Kamera