1. Eröffnen
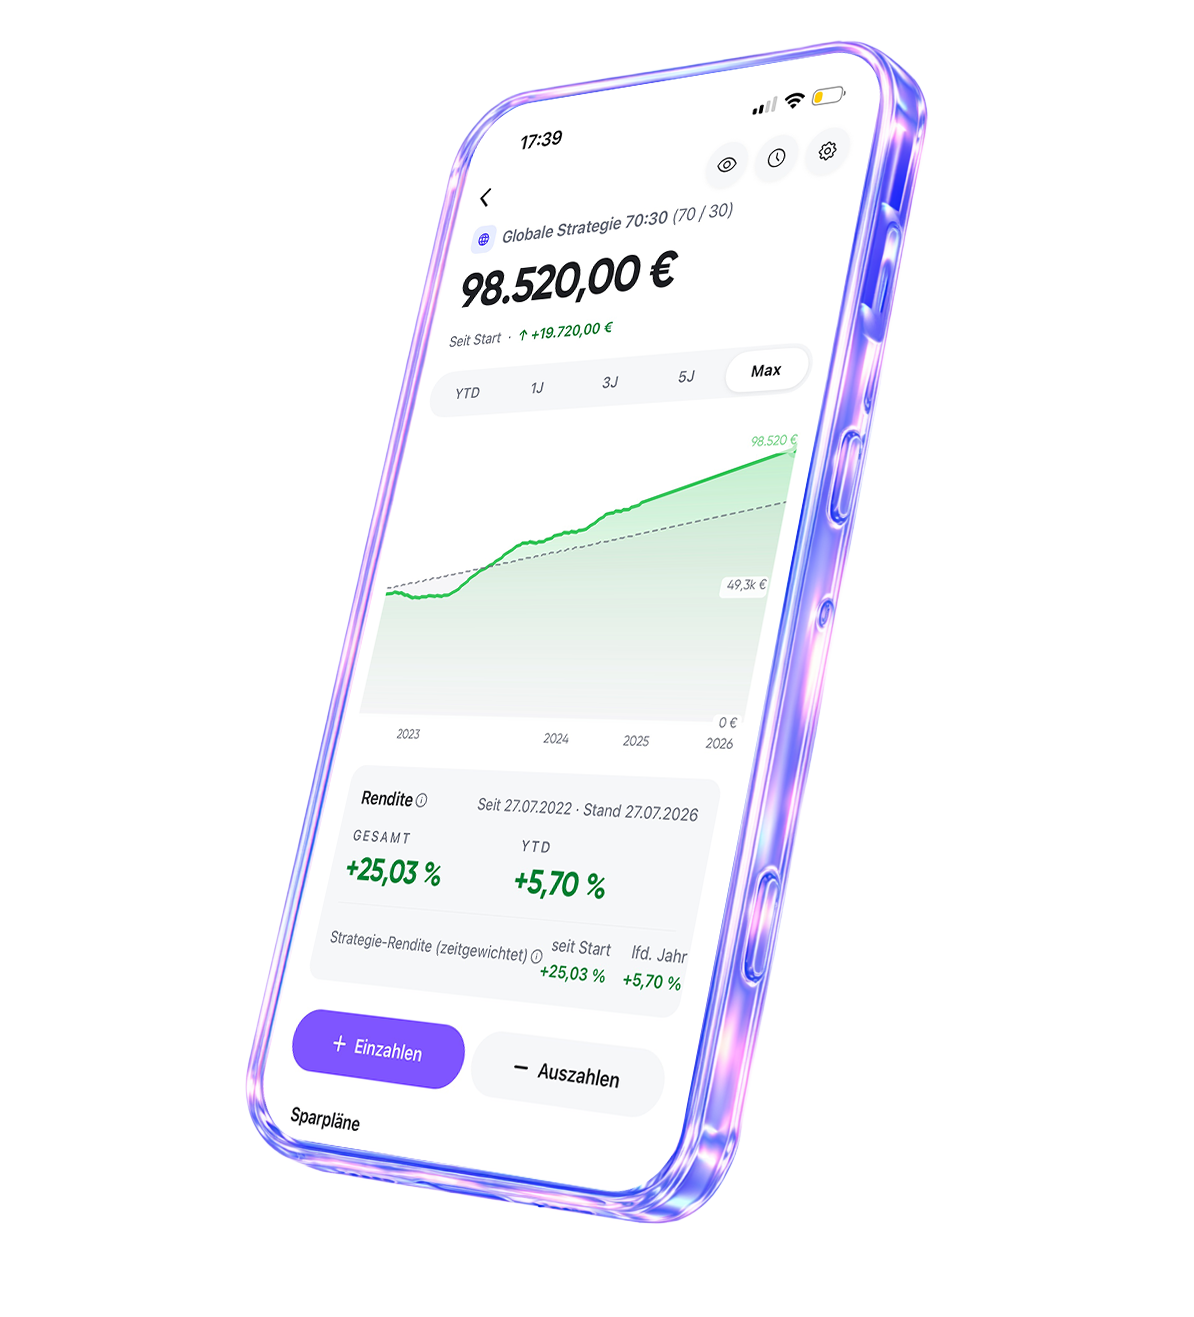
Zuerst eröffnest du dein eigenes Depot, dann legst du das Kinderdepot dazu – beides digital in der App. Dafür brauchst du die Legitimation beider Elternteile und die Geburtsurkunde des Kindes.
Berechne schon heute die Renditechancen von morgen für dein Kind.
Schätze die Entwicklung deines Kindersparplans über einen bestimmten Zeitraum mit dem ETF-Sparplan-Rechner für Kinder von quirion:
Zum Beispiel ein Geldgeschenk zur Geburt, zur Taufe oder zum Geburtstag. Keine Einmalzahlung? Dann setz den Wert auf 0.
Bei quirion geht ein Sparplan ab 25 € im Monat.
Wir rechnen bis zu dem Jahr, in dem dein Kind 30 wird.
108.594,94 €
Zum 18. Geburtstag
40.660,00 €
Dann wird das Kinderdepot automatisch zum Einzeldepot.
Das Kinderdepot eröffnest du in der App, den Sparplan richtest du dort ein.
Hol dir die App Depot eröffnen Jetzt startenBis dein Kind 30 ist, zahlst du 23.000 € ein. Dazu kommen 85.595 € erwarteter Gewinn. Er wächst jedes Jahr schneller, weil auch der Gewinn wieder Gewinn bringt. Zum 18. Geburtstag wären es 40.660 €. Dann wird das Kinderdepot automatisch zum Einzeldepot, und dein Kind verfügt selbst über das Geld.
Unter den Säulen: das Alter deines Kindes.
Hypothetische Beispielrechnung, keine Garantie. Sie unterstellt eine gleichbleibende Rendite von 7,96 % pro Jahr vor Kosten und zieht 0,48 % für unsere Vermögensverwaltung und 0,20 % Fondskosten (TER) pro Jahr ab. In der Realität schwanken Aktienkurse, teils stark. Derartige Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung. Eine Investition auf den Kapitalmärkten ist regelmäßig mit Verlustrisiken verbunden. Anleger sollten sich daher stets über die Chancen und Risiken einer Kapitalanlage informieren.
Ein Kindersparplan-Rechner ist ein nützliches Tool, das es dir ermöglicht, die mögliche zukünftige Entwicklung der Investitionen für dein Kind in einen ETF-Sparplan zu schätzen.
Durch die Eingabe verschiedener Variablen, wie z. B. das Geburtsdatum, der Höhe einer eventuellen Einmaleinlage, der monatlichen Sparrate und der Anlagedauer, kannst du mit dem ETF-Sparplan-Rechner für Kinder eine Schätzung deines Vermögenszuwachses innerhalb eines bestimmten Zeitraums erhalten.
Der Kinder-ETF-Rechner von quirion basiert auf der Annahme einer 100 %-igen Aktien-Investition, mit der die Renditechancen des Kapitalmarktes am besten ausgeschöpft werden können, wenn die damit verbundenen – mitunter auch deutlich stärkeren – Kursschwankungen ausgehalten werden können. Die für das Aktiensparen unterstellte Rendite von 7,96 % p. a. basiert auf der tatsächlichen durchschnittlichen Rendite des MSCI All Country World Index (kurz: MSCI ACWI, in Euro gerechnet, inkl. Dividenden) in den letzten 20 Jahren (Stand: 30.06.2024). Er enthält überwiegend Standardaktien aus den Industrie- und Schwellenländern. Bei der Schätzung wird vereinfachend eine konstante Wertentwicklung über die gesamte Laufzeit unterstellt. In der Realität entwickelt sich eine Aktienanlage aber immer unter – teils starken – Schwankungen, die auch mit temporären Verlusten einhergehen können.
Derartige Schätzungen sind kein verlässlicher Indikator für die künftige Wertentwicklung.
Bei den angenommen laufenden Kosten handelt es sich um das quirion-Vermögensveraltungshonorar in der rein digitalen Variante (0,48 % p. a.) zzgl. 0,20 % p. a. ETF-Kosten (sog. Total Expense Ratio, TER).
Gut strukturierte ETF-Sparpläne (wie z. B. auf Basis des nachhaltigen oder globalen ETF-Portfolios von quirion) sind insbesondere bei langfristigen Anlagezielen wie bei der Geldanlage für Kinder oder auch dem Erwerb von Wohneigentum sinnvoll. Durch eine sehr breite Diversifikation werden unnötige Risiken vermieden und der Zinseszinseffekt erhöht die Renditechancen speziell auf lange Sicht.
Ob du für dein Kind einen ETF-Sparplan oder eine Einmalanlage wählen solltest, hängt von deiner individuellen Situation ab. Eine Kombination aus beiden Optionen ist eine ausgezeichnete Möglichkeit, die Vorteile der Einmaleinlage und die Vorzüge von monatlichen Sparraten miteinander zu kombinieren:
Die Kombination aus Einmalanlage und Sparplan vereint das Beste aus beiden Welten: sofortige Investition plus kontinuierlicher Vermögensaufbau.
Tipp: Nutze den ETF-Sparplan-Rechner für Kinder, um verschiedene Szenarien durchzuspielen - individuell angepasst an deine Möglichkeiten und die Zukunft deines Kindes.
Du eröffnest und zahlst ein. Den Rest übernehmen wir.
Zuerst eröffnest du dein eigenes Depot, dann legst du das Kinderdepot dazu – beides digital in der App. Dafür brauchst du die Legitimation beider Elternteile und die Geburtsurkunde des Kindes.

Sparplan ab 25 € im Monat, Einmalanlagen ohne Mindestbetrag. Und einzahlen kann jeder – Oma und Opa, Paten, Freunde: Sie brauchen nur die IBAN.

Wir überwachen das Risiko, holen die Quoten kostenlos zurück ins Ziel (Rebalancing) und prüfen die Produkte.
Ein Kinderkonto eröffnen beide sorgeberechtigten Elternteile gemeinsam, bei Alleinsorge der allein sorgeberechtigte Elternteil. Das Vermögen gehört dem Kind. Bis zur Volljährigkeit verfügen die Eltern als gesetzliche Vertretung darüber.
Um das Kinderkonto zu eröffnen, musst du die gesetzlichen Vertreter des Kindes legitimieren sowie eine Kopie der Geburtsurkunde des Kindes übermitteln. Nach Depoteröffnung haben die gesetzlichen Vertreter Zugriff auf das Konto. Mit der Volljährigkeit wird das Depot automatisch zum Einzeldepot deines Kindes. Wir kontaktieren dich, damit sich dein Kind legitimieren kann. Danach hat es Zugriff auf das Depot.
Wenn das Konto auf den Namen des Kindes ausgestellt wurde, ist das Konto auch rechtlich Eigentum des Kindes. Bis zur Volljährigkeit des Kindes sind die Eltern bzw. Sorgeberechtigten mit der gewissenhaften Verwaltung des Kontos als gesetzlich Vertretende betraut. Sobald das Kind volljährig ist, darf es frei über das Konto verfügen - ohne Zutun der Eltern.
Bei quirion kannst du einen Sparplan für dein Kind ab einer monatlichen Sparrate in Höhe von 25 € einrichten. Eine Mindestanlage besteht nicht. Zudem kannst du selbstverständlich Aufstockungen flexibel vornehmen, wann immer du möchtest.
Ja, du hast beim Kinderkonto verschiedene Optionen, was die Zusammensetzung deines Portfolios anbelangt. Beim Kinderkonto kann entweder die globale Anlagestrategie oder das nachhaltige Portfolio zum Einsatz kommen.
Rechne aus, was aus einer Einmalanlage und einer monatlichen Sparrate werden kann.
Was der Staat zu deinem Altersvorsorgedepot dazulegt und was daraus bis zur Rente werden kann.
Einnahmen, Ausgaben und Ziele für die nächsten Jahrzehnte auf einen Blick.
Einzahlen, auszahlen, Sparrate anpassen — ohne Termin, ohne Filiale.

Unsere neue Depoteröffnung: kürzer und einfacher
Identifizierung direkt am Handy
Danach hast du dein Depot immer dabei
Mit dem Handy weitermachen Scanne den Code mit deiner Kamera