Wie können Anlegerinnen und Anleger den Cost-Average-Effekt für sich nutzen?
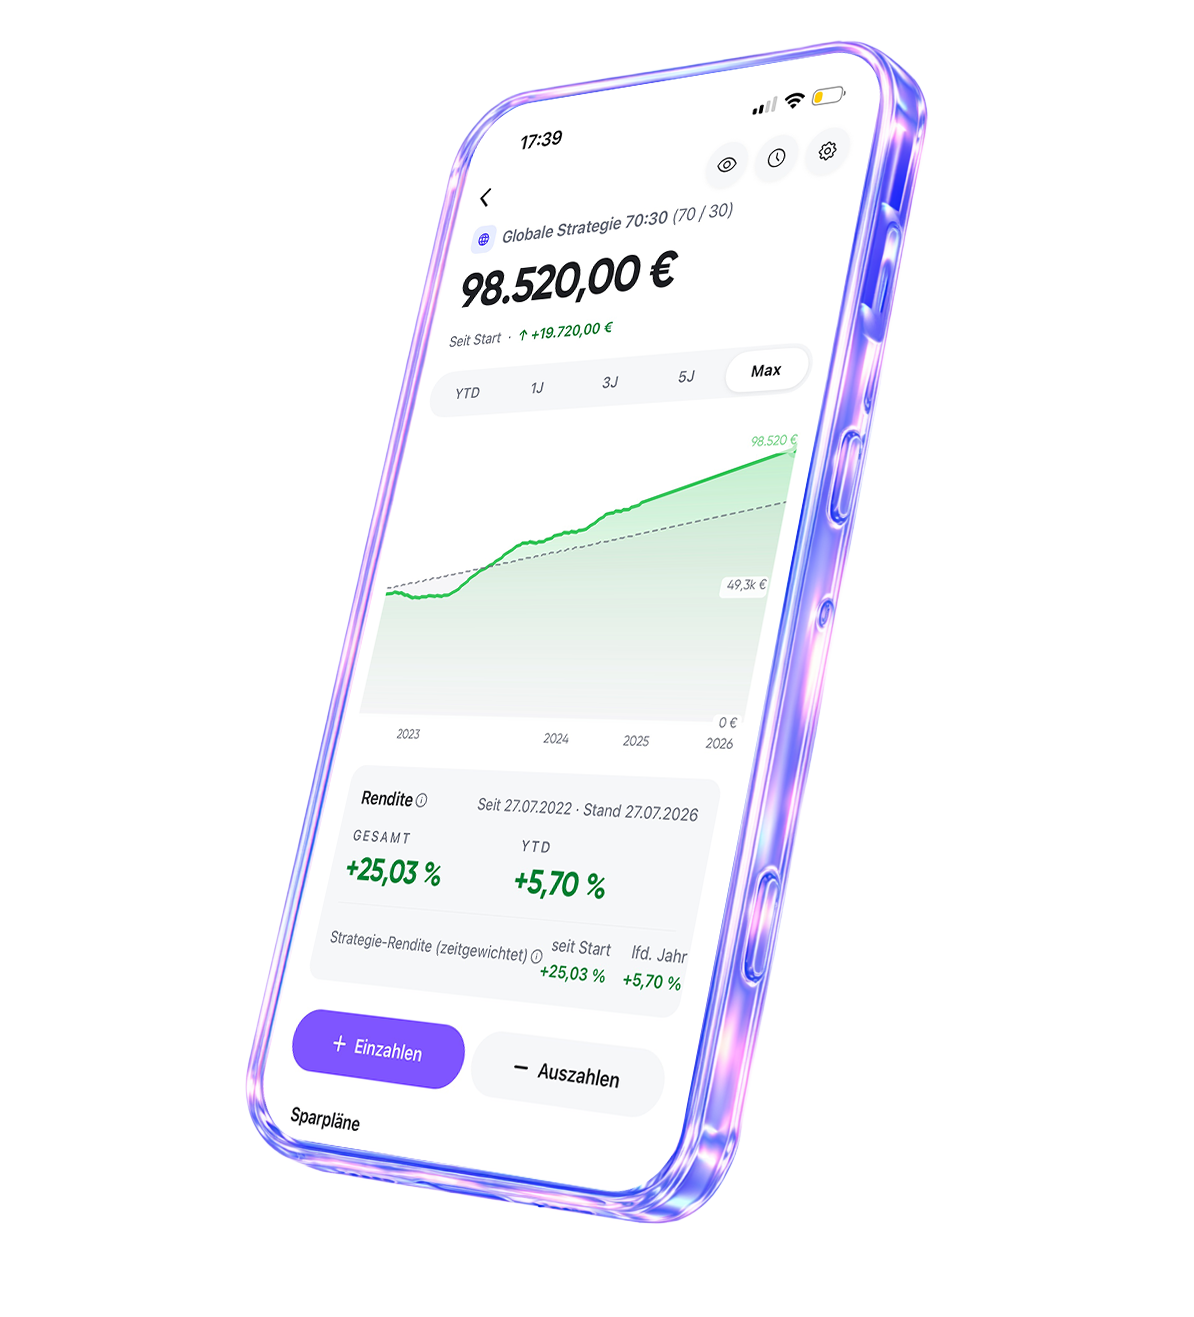
Anlegerinnen und Anleger können den CAE dann für sich nutzen, wenn sie monatlich feste Beträge in volatilere Wertpapiere (i. d. R. Aktienfonds und -ETFs) investieren. Wichtiger für den Anlageerfolg sind allerdings ein breit gestreutes Portfolio, ein langer Anlagehorizont und die Disziplin, die Anlagestrategie auch in schwierigen (Börsen-)Zeiten durchzuhalten.
- Cost-Average-Effekt
Weitere Fragen zum Thema Cost-Average-Effekt
Welchen Vorteil hat der Cost-Average-Effekt?
Der wichtigste Vorteil des Cost-Average-Effekts besteht darin, dass er dazu beitragen kann, die Volatilität des Marktes durch zwischenzeitlich günstige Zukäufe auszunutzen und so auf lange Sicht den durchschnittlichen Kaufpreis zu senken. Eine Rendite garantiert er nicht.
Cost-Average-Effekt via Sparplan oder doch lieber Einmalanlage?
Wenn Anlegerinnen und Anleger hohe Geldbeträge zur Verfügung haben, ist eine Einmalanlage meist besser, als den Betrag über längere Zeiträume gestückelt einzuzahlen (beispielsweise via Sparplan). Das hat hauptsächlich mit den sogenannten Opportunitätskosten zu tun, die im Falle einer Nichtanlage entstehen können – wie z. B. verpasste Renditechancen oder eine zu schwache Ausnutzung des Zinseszinseffekts.
Nichtsdestotrotz ist ein ETF-Sparplan eine uneingeschränkt empfehlenswerte Methode, um langfristig ein Vermögen aufzubauen – gerade für Anlegerinnen und Anleger ohne großes Startkapital.
Cost-Average-Effekt: Irrglaube oder zusätzlicher Renditebringer?
Kurz gesagt: Beides stimmt. Zunächst zum Renditeaspekt: Wenn man einen Sparplan beispielsweise mit schwankungsfreudigen Aktien-ETFs bespart, ist es durchaus wahrscheinlich, dass sich der CAE im Zeitablauf positiv auf die Rendite auswirkt. Was den Irrglauben anbelangt: Nur weil es den CAE bei der Einmalanlage nicht gibt, macht es sie noch lange nicht schlechter – oft ist sogar das Gegenteil der Fall.
Wie bezeichnet man den Cost-Average-Effekt auch noch?
Der Cost-Average-Effekt wird auch als Durchschnittskosteneffekt, Mittelwertmethode oder als Cost-Averaging-Effekt bezeichnet.
Wie berechnet man den Cost-Average-Effekt?
Wenn du den Effekt bei einem monatlichen Sparplan berechnen willst, teilst du die Summe der Sparraten durch die Anzahl der erworbenen Anteile. Das ergibt deinen durchschnittlichen Kaufpreis. Liegt er unter dem Durchschnitt der Kurse an den Kaufterminen, gibt es einen „positiven“ Cost-Average-Effekt.
Wie funktioniert der Cost-Average-Effekt?
Wenn Anlegerinnen und Anleger über längere Zeiträume denselben Betrag regelmäßig in (schwankende) Wertpapiere investieren, können sie von günstigeren durchschnittlichen Kaufpreisen profitieren. Dieser Ansatz ist besonders attraktiv für Anlegerinnen und Anleger, die keine größeren Geldbeträge auf einmal investieren können und dennoch auf lange Sicht von den Vorteilen einer Wertpapieranlage profitieren möchten.
Was ist der Cost-Average-Effekt?
Der Cost-Average-Effekt (auf Deutsch: Durchschnittskosteneffekt) wirkt, wenn regelmäßig eine bestimmte Summe in ein volatiles Wertpapier investiert wird (z. B. via ETF-Sparplan). Anlegerinnen und Anleger kaufen dann bei niedrigeren Kursen mehr und bei höheren Kursen weniger Anteile. Wenn auf diese Weise über längere Zeiträume die durchschnittlichen Anschaffungskosten gesenkt werden, spricht man von einem positiven Cost-Average-Effekt.
Noch unsicher?
Kommst du mit der KI nicht weiter, schreib uns. Dann antwortet dir jemand aus dem Kundenservice persönlich.