Mit dem regelmäßigen Rebalancing haben wir unser nachhaltiges ETF-Portfolio diesmal etwas grundlegender angepasst. Warum wir das getan haben und was dir das bringt.
Wir bei quirion verfolgen eine Anlagestrategie, die nicht jedem aktuellen Trend hinterherläuft. Hin und her macht Taschen leer: Wir vermeiden möglichst, Positionen in den Portfolios zu verändern. Wegen der Kosten und vor allem wegen der mit Prognosen und Spekulationen verbundenen Risiken.
Manchmal ist es aber doch nötig, die Portfolios strategisch anzupassen. Diesmal waren die Änderungen in unserem nachhaltigen Portfolio etwas umfangreicher. „In größeren zeitlichen Abständen stellen wir unsere Herangehensweise grundsätzlicher auf den Prüfstand“, erläutert Philipp Dobbert, Leiter der Vermögensverwaltung von quirion und Quirin Privatbank. „Das haben wir in diesem Jahr auf der Aktienseite erstmalig seit 2020 wieder getan und dabei eine erheblich breitere Datenbasis sowie nochmals verfeinerte Analysemethoden genutzt.“
Über Faktoren zur Produktauswahl
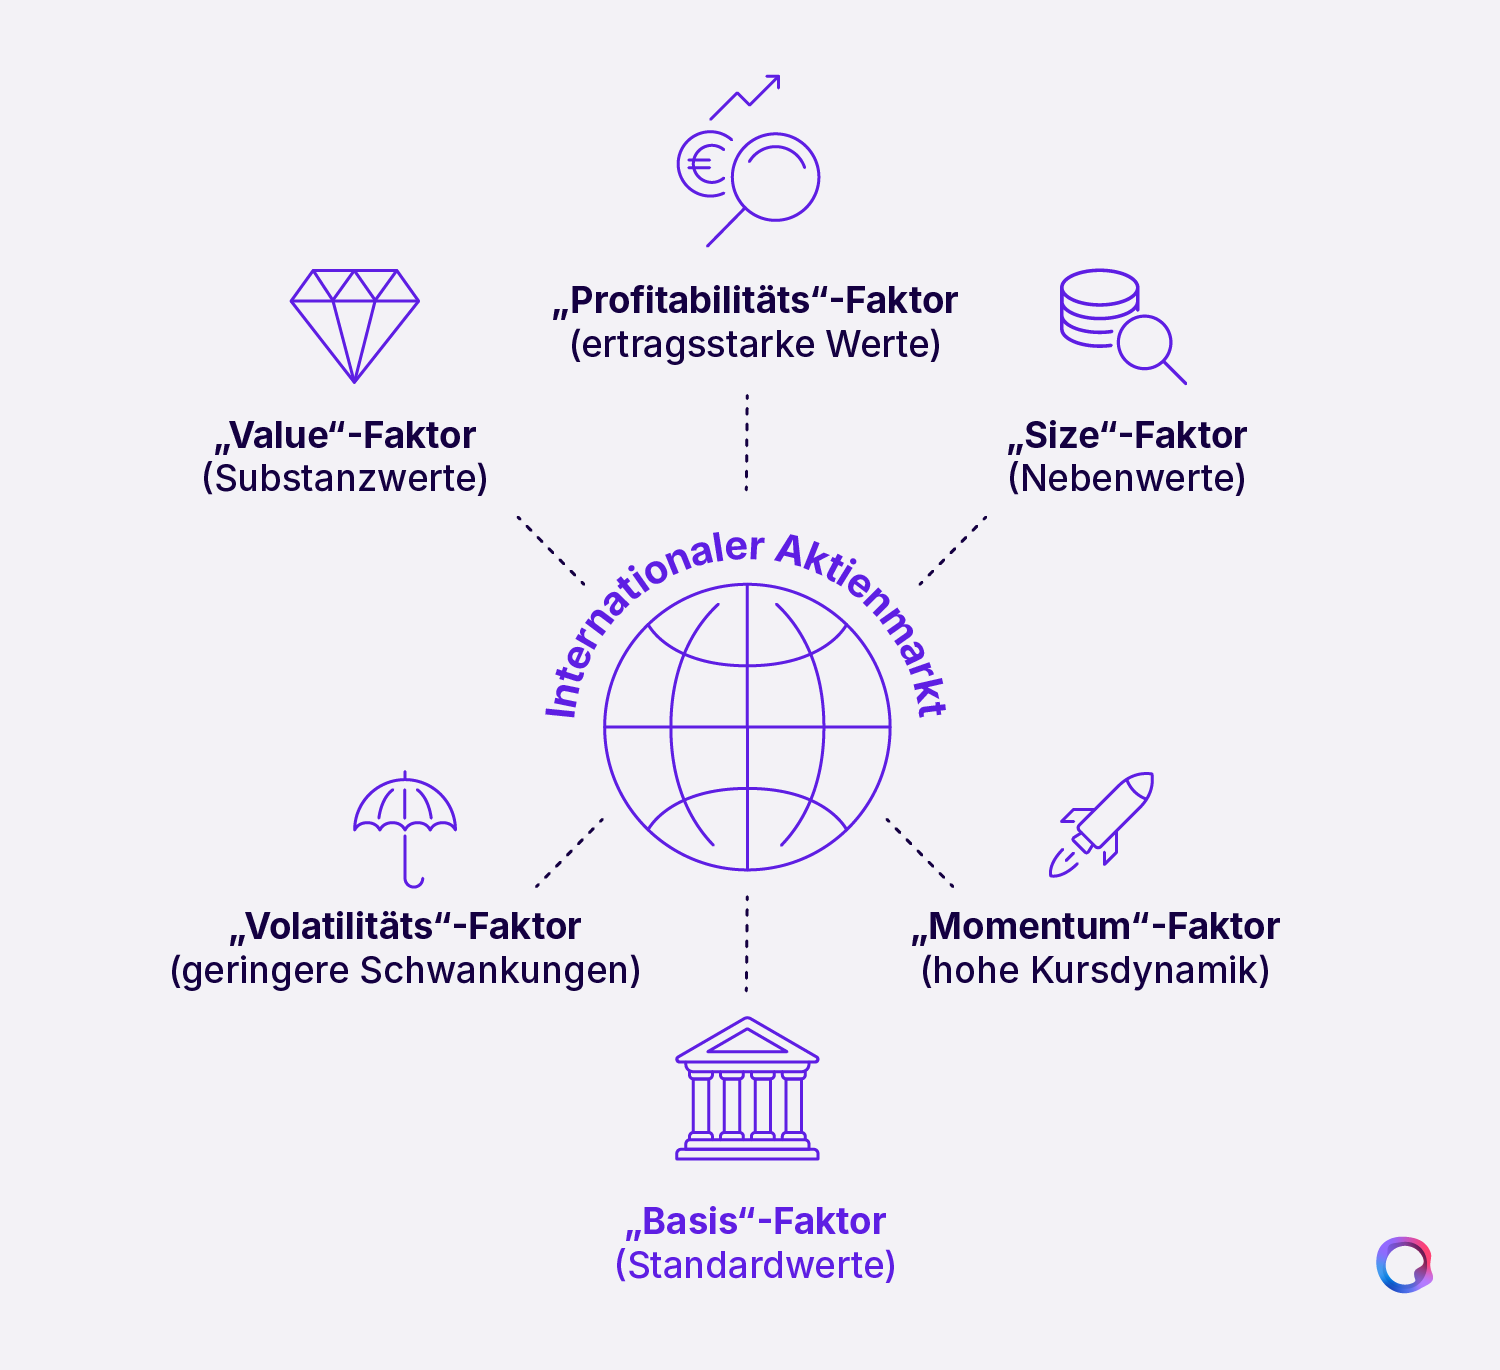
Bei unserem nachhaltigen Portfolio beziehen wir ökologische und soziale Kriterien in die Auswahl ein. Das begrenzt die Zahl der infrage kommenden Wertpapiere und beschränkt die mögliche Streuung. „Abseits dessen diversifizieren wir das nachhaltige Portfolio so, dass das Verhältnis von Renditechancen und Risiken möglichst optimal ist“, betont Dobbert. Dabei stützen sich Dobbert und sein Team auf sogenannte Faktoren, deren Relevanz wissenschaftlich erwiesen ist.
Zum Hintergrund: Jede Aktie hat verschiedene typische Merkmale, die sowohl die Renditechancen als auch die Risiken beeinflussen. „Dazu gehören zum Beispiel die Bewertung und das Ausmaß der Kursschwankungen“, erklärt Dobbert. „Über die Ausprägung solcher Merkmale kann man die Aktien kategorisieren. Diese Kategorien nennt man dann Faktoren.“ In Analysen ermittle man, welche Faktorgewichtung angestrebt werden sollte. Daraus leite sich dann die Produktauswahl ab.
Faktor „Profitability“ ergänzt
Die wesentlichste Neuerung ist nun, dass ein weiterer Faktor berücksichtigt wird. „Unsere Analysen zeigen, dass der sogenannte Profitability-Faktor zur weiteren Diversifikation und zu einem noch attraktiveren Rendite-Risiko-Profil beiträgt“, stellt Dobbert fest. Dabei greifen die Faktoren „Value“ und „Profitability“ ineinander. „Beim Value-Faktor geht es um Aktien, die als unterbewertet gelten. Manche sind aber ganz zu Recht niedrig bewertet, weil das Geschäftsmodell keine Substanz mehr hat.“ Da schaffe man durch die Kombination mit dem Profitabilitätsfaktor ein Gegengewicht.
Anpassungen bei Aktien und Anleihen
Im angepassten Portfolio mit insgesamt 12 ETFs tragen die beiden Neuaufnahmen Amundi MSCI World Min Volatility Advanced und Amundi MSCI World Momentum Advanced wesentlich dazu bei, das angepasste Faktorzielbild anzusteuern. Dabei wichtig: Unabhängig vom Namen bilden ETFs immer mehrere Faktoren gleichzeitig ab. „Wir achten deshalb genau darauf, ob wir mit der Produktkombination wirklich die angestrebte Faktorgewichtung in das Portfolio bringen“, betont Dobbert. Die Zahl der Aktien, an denen das nachhaltige Portfolio beteiligt, wächst mit den Veränderungen von rund 3.000 auf 4.220.
Im Anleihesegment hat sich ebenfalls etwas getan, allerdings nicht so grundlegend. Denn im Anleiheportfolio haben wir schon im vergangenen Jahr eine neue Struktur eingeführt – wie im globalen Portfolio. In den beiden Teilbausteinen „stabilisierend“ und „ertragsorientiert“ berücksichtigen wir nun weitere Marktsegmente. Beigemischt werden jetzt auch besicherte Anleihen („covered bonds“), Anleihen aus Schwellenländern („emerging market bonds“) und Geldmarktpositionen. „Durch die Aufnahme steigen die Zielrenditen beider Teilbausteine, ohne dass sich das Risiko wesentlich erhöht“, zeigt Dobbert auf.
Rebalancing als Schwankungsausgleich
Die Änderungen wurden zeitgleich mit dem regelmäßigen Rebalancing umgesetzt. Mit diesem gleichen wir die Auswirkungen von Wertschwankungen auf das Portfolio aus. Denn die Kursschwankungen führen dazu, dass sich das Portfolio mit der Zeit schleichend vom Zielbild entfernt.
Beim Rebalancing verkauft man einen Teil der Wertpapiere, deren Gewicht zu schwer geworden ist. Das Geld steckt man in Wertpapiere, die zu leicht geworden sind. Nach dem Rebalancing passt das Verhältnis von Renditechancen und Risiken wieder zum persönlichen Risikoprofil der Anlegerinnen und Anleger.
Kosten und steuerliche Effekte
Die Produktkosten bleiben im nachhaltigen Portfolio trotz der umfassenderen Änderungen stabil. Das Rebalancing ist in der digitalen Vermögensverwaltung von quirion inklusive. Es fallen keine zusätzlichen Gebühren an.
Allerdings: Werden Wertpapiere mit Gewinn verkauft, muss dieser versteuert werden. „Es kursiert manchmal die Vermutung, dass man deshalb besser nichts tut, weil dann eben gar keine Steuern anfallen“, stellt Dobbert fest. „Doch das ist eine Fehleinschätzung.“ Dobbert verweist darauf, dass zum Beispiel Ausschüttungen bei nicht-thesaurierenden Fonds schon lange besteuert werden. Bei thesaurierenden Fonds wird seit 2019 eine Vorabpauschale fällig.
Für Kapitalerträge könne man den Sparerpauschbetrag nutzen. Doch selbst wenn dieser ausgeschöpft ist: „Bei einem mittel- bis langfristigen Anlagehorizont geht es darum, Renditechancen zu realisieren und unnötige Risiken zu vermeiden“, unterstreicht Dobbert. „Der Nutzen der Anpassungen im Portfolio und des Rebalancings für das Erreichen der Anlageziele wiegt die Steuereffekte auf.“
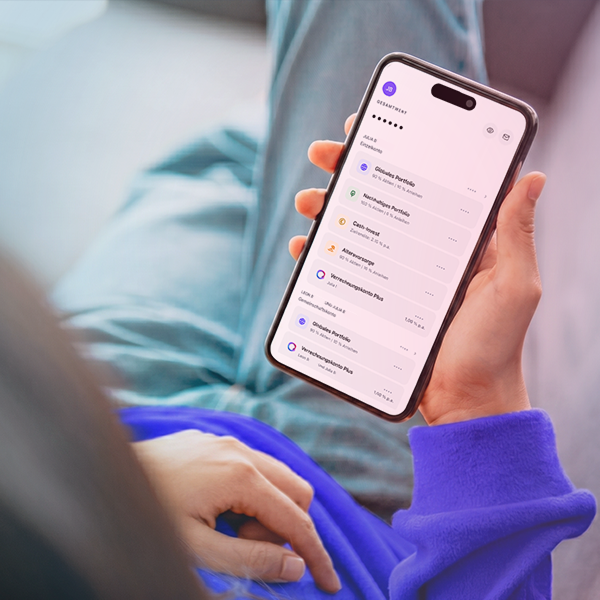
Die neue Aufstellung unseres nachhaltigen Portfolios findest du hier.