Das Interesse am neuen Altersvorsorgedepot ist groß. Aber nach einer Umfrage der Universitäten Kassel und Paderborn interessieren sich besonders viele stattdessen für Produkte mit Beitragsgarantien. Warum das nicht im Sinne des Anlageziels ist – und wie man die Renditechancen der Aktienmärkte nutzt, ohne unnötige Risiken einzugehen.
Es gibt viele Umfragen zum neuen Altersvorsorgedepot. Auch wir haben die Menschen schon früh nach ihren Wünschen gefragt, mit interessanten Ergebnissen. In unserer repräsentativen Befragung unter Förderberechtigten zwischen 16 und 60 Jahren zeigten 52 Prozent Abschlussinteresse. Selbst wenn zum Zeitpunkt der Umfrage zu der konkreten Produktgestaltung noch keine Details bekannt waren.
Zu einem etwas abweichenden Befund kam eine gemeinsame Umfrage der Universitäten Kassel und Paderborn. Befragt wurden in diesem Fall Menschen, die sich bereits mit Geldanlage beschäftigen. Immerhin: Drei von vier Befragten können sich demnach vorstellen, das neue „Altersvorsorgedepot“ zu nutzen. Allerdings bevorzugen in der Umfrage die meisten „Varianten“ mit Beitragsgarantie.
Dabei wird es ein Altersvorsorgedepot mit Beitragsgarantie strenggenommen gar nicht geben. Laut Bundesfinanzministerium ist ein Altersvorsorgedepot ein Vertrag, bei dem auf Garantien verzichtet wird, um chancen- und renditeorientierte Anlageformen zu ermöglichen. Allerdings wird man ab 1. Januar 2027 für Neuverträge zwischen zwei Produktkategorien wählen können. Neben dem Altersvorsorgedepot gibt es weiterhin auch förderfähige Garantieprodukte. Bei den Garantieprodukten sollen am Ende der Ansparphase mindestens 100 Prozent beziehungsweise 80 Prozent der eingezahlten Beiträge für einen Auszahlungsplan oder eine Rente zur Verfügung stehen.
In der Umfrage der Universitäten Kassel und Paderborn, die an dieser Stelle Mehrfachnennungen erlaubte, konnten sich 47 Prozent einen Vorsorgevertrag mit voller Beitragsgarantie, 40 Prozent einen mit 80-Prozent-Garantie, 34 Prozent die Einrichtung eines Standarddepots und 19 Prozent ein weitgehend frei gestaltbares Altersvorsorgedepot vorstellen. Die meisten Menschen könnten damit faktisch wieder Verträge nach altem Riester-Muster abschließen, was die Reform eigentlich verhindern will. Für den weiteren Reformprozess wird in der Studie daher angeregt, die Renditekosten von Garantien sichtbar zu machen, etwa durch verpflichtende Beispielrechnungen vor dem Abschluss.
Der große Haken bei Garantieprodukten
Der Forderung nach mehr Kostentransparenz bei Garantieprodukten können wir nur zustimmen. Denn selbst wenn „Garantie“ nach etwas Positivem klingt: Garantien sind sehr teuer. Und sie verhindern, dass die Chancen der Aktienmärkte effizient genutzt werden. Nicht ohne Grund ist das alte Riester-Modell gescheitert.
Vermögensaufbau für die Altersvorsorge ist ein Anlageziel und kein Versicherungsfall. In der Ansparphase muss es zunächst darum gehen, Renditechancen und Zinseszins als Hebel für den langfristigen Vermögensaufbau zu nutzen. Jeder Prozentpunkt Rendite macht beim langfristigen Ergebnis einen erheblichen Unterschied. Die Initiative „Finanzwende“ hat jüngst insgesamt 18 Riester- und 78 Rürup-Rentenversicherungen unter die Lupe genommen. Dabei stellte sich heraus: Zwei Drittel der Rententarife erreichen über die gesamte Vertragslaufzeit nicht einmal eine Rendite von 2 Prozent.
Auf die Anlagestrategie kommt es an
Dennoch fragen sich viele: Sind Aktien nicht zu riskant für die Altersvorsorge? Schließlich möchte man keine bösen Überraschungen erleben. Doch es gibt einen Weg, um unnötige Risiken zu vermeiden – nämlich eine möglichst breite, weltweite Streuung.
Der Hintergrund: Mit Aktien beteiligt man sich an Unternehmen. Und damit an der Weltwirtschaft. Die wiederum ist auf Wachstum ausgerichtet. Deshalb ist der Trend an den weltweiten Aktienmärkten langfristig und im Schnitt aufwärtsgerichtet. Natürlich geht es an den Aktienmärkten nicht immer nur nach oben. Mal liegen die Renditen über dem Durchschnittswert, mal darunter. Wichtig jedoch ist: Über die Zeit glätten sich die Schwankungen.
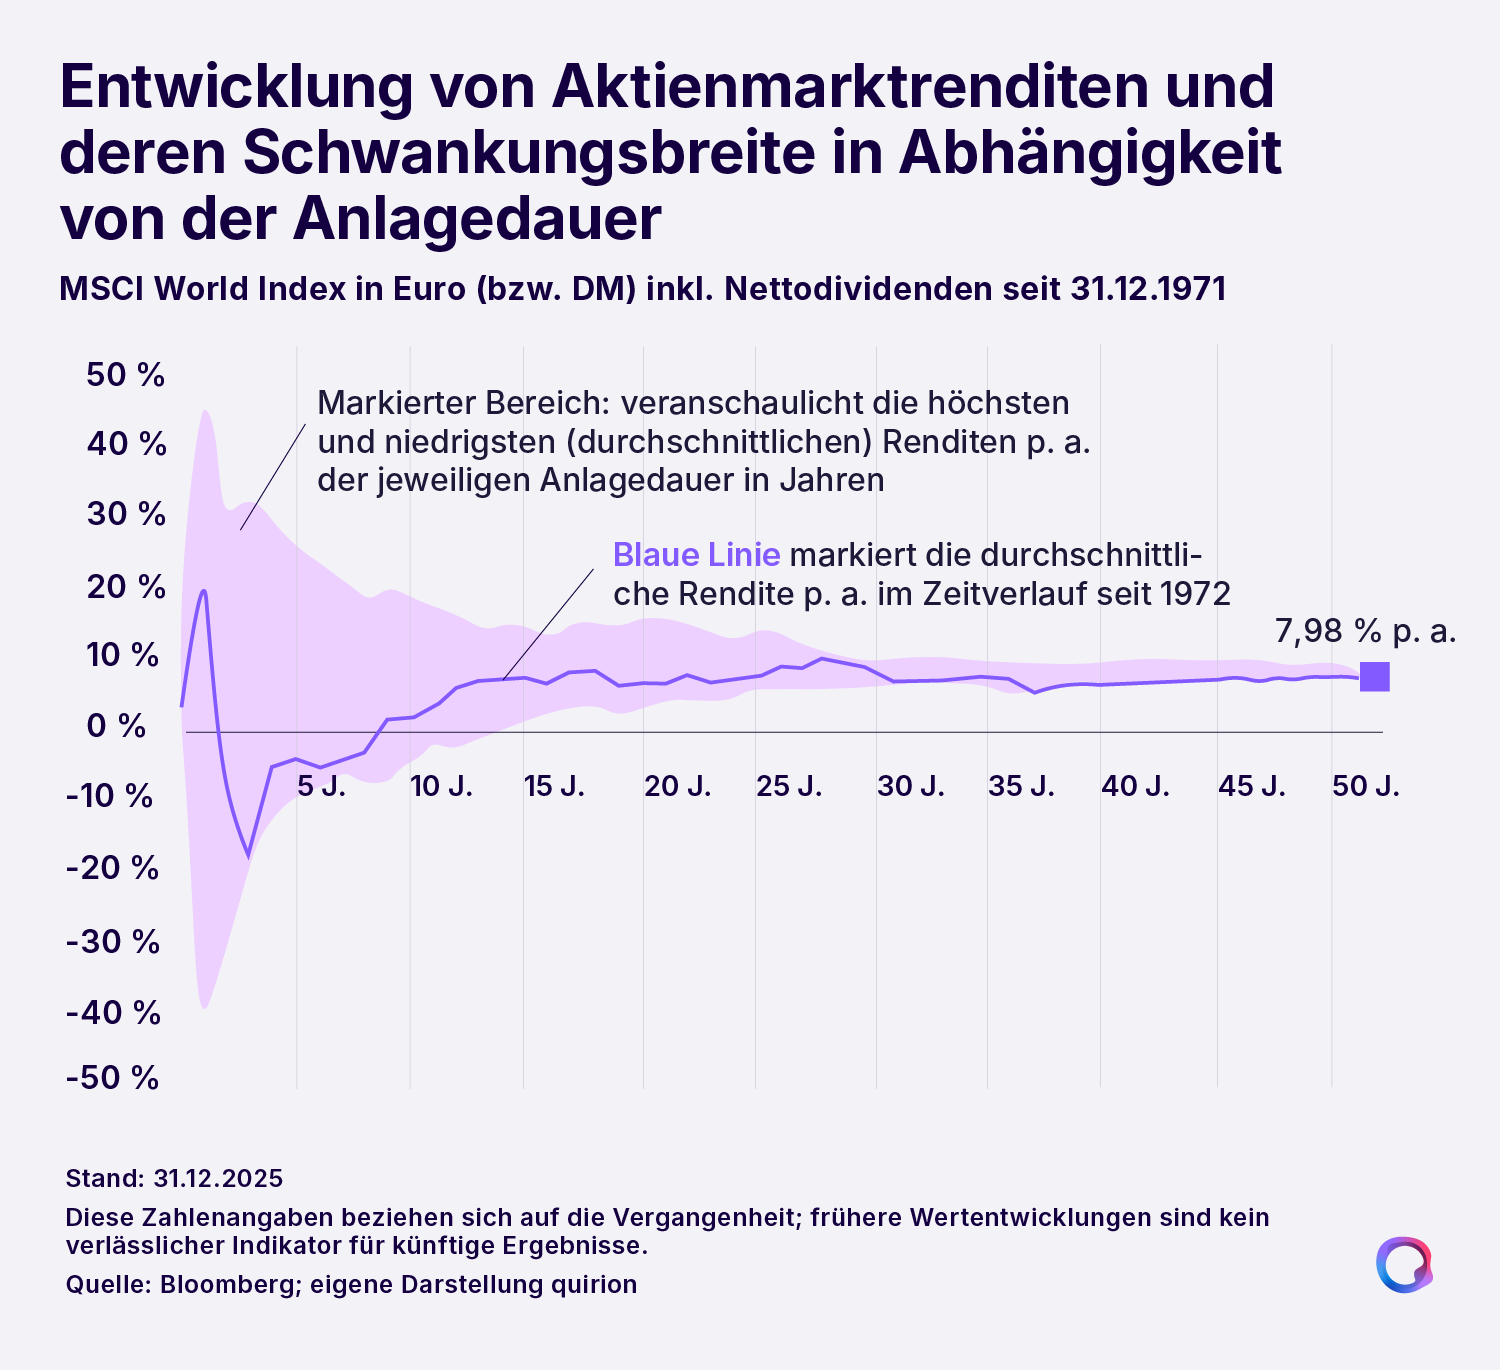
Außerdem sieht das sogenannte Standarddepot vor, das Vermögen Richtung Rente stufenweise von offensiveren in defensivere Produkte umzuschichten. So werden erreichte Erträge sukzessive gesichert.
Unser neuer Standard für die Altersvorsorge
Eine Anlagestrategie muss sich am Anlageziel orientieren. Das wird bei der Altersvorsorge idealerweise besonders langfristig verfolgt. Das wiederum ermöglicht, die Renditechancen der Aktienmärkte zu nutzen. Und macht den Kostenfaktor noch einmal besonders bedeutsam.
Wir sagen immer wieder, dass wir uns mit unserem Produktangebot an den Zielen der Anlegerinnen und Anleger orientieren, nicht an irgendwelchen Provisionsinteressen. Dass wir es damit ernst meinen, zeigen wir auch bei den geplanten Konditionen für unser Standarddepot, bei dem wir mit Vanguard kooperieren. Auf ein Angebot mit teuren Beitragsgarantien dagegen verzichten wir – im Interesse der Anlegerinnen und Anleger.
Mehr zur geförderten Altersvorsorge erfährst du hier.