Finanzwissen
Kommt eine neue Schuldenkrise?
Veröffentlicht am 4 min Lesezeit

Die französischen Staatsfinanzen sind in die Schlagzeilen und französische Staatsanleihen stark unter Druck geraten. Wachsende Staatsschulden sind aber nicht nur in Frankreich in den Fokus gerückt. Braut sich eine neue Schuldenkrise zusammen? 5 Fragen und Antworten.
Die Renditesprünge französischer Staatsanleihen lassen manche eine neue Euro-Krise befürchten. Was ist passiert?
Frankreich schiebt schon lange einen hohen Schuldenberg vor sich her. Ende September hat das französische Statistikamt Insee mitgeteilt, dass sich die Staatsschulden am Ende des zweiten Quartals auf rund 3,6 Billionen Euro summiert haben. Das sind 119 Prozent der Wirtschaftsleistung. Die französische Regierung rechnet damit, dass die Schuldenquote 2027 auf 121,7 Prozent des Bruttoinlandsprodukts klettert. Das wäre mehr als das Doppelte der europäischen Zielmarke von 60 Prozent.
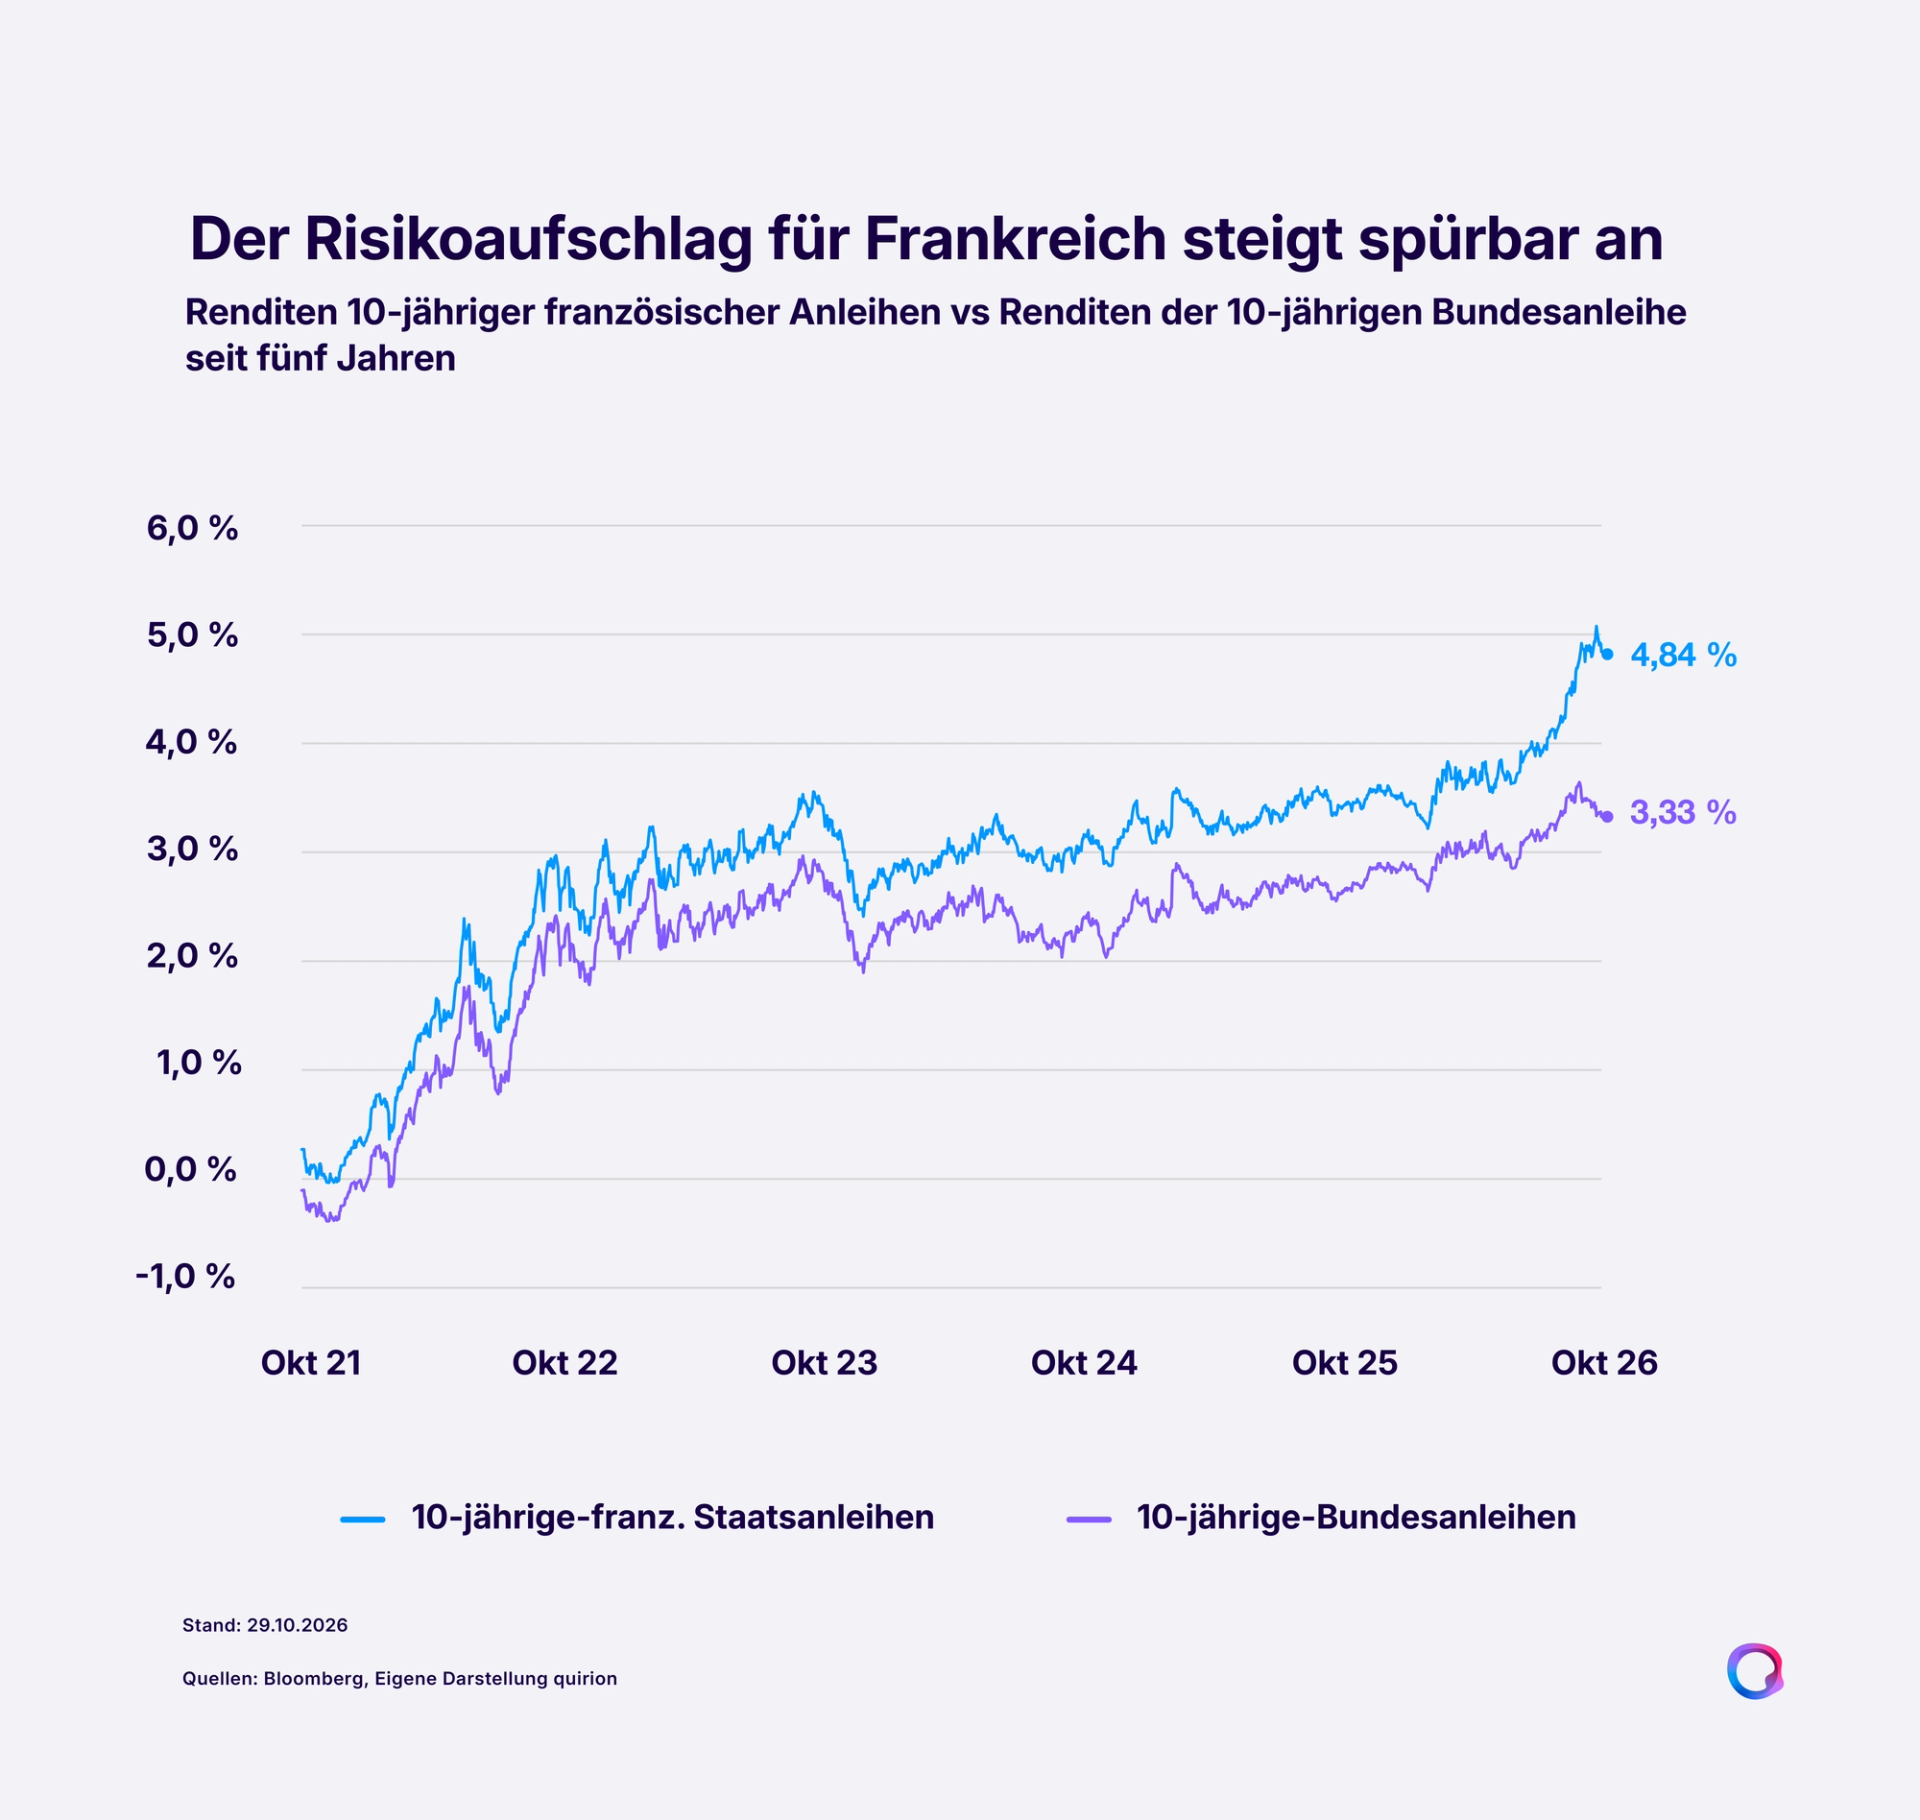
In jüngster Zeit sind die Kurse von Staatsanleihen in vielen Ländern gesunken und die Renditen dementsprechend stark gestiegen. Doch in Frankreich war die Dynamik besonders ausgeprägt. Der Abstand zu den Renditen von Bundesanleihen hat sich drastisch ausgeweitet.Gerade das sehen manche als Signal eines zunehmenden Misstrauens gegenüber französischen Anleihen.
Wann werden hohe Staatsschulden ein ernstes Problem für die Finanzmärkte?
Das lässt sich an der absoluten Schuldenhöhe oder der Verschuldungsquote nur schwer bemessen. Die Staatsschulden der USA liegen gemessen am Bruttoinlandsprodukt bei rund 125 Prozent, die Japans bei über 200 Prozent. „Die Tragfähigkeit der Staatsverschuldung hängt von vielen Faktoren ab – etwa in welchem Maße man in fremder oder eigener Währung verschuldet ist“, erklärt Philipp Dobbert, unser Chefvolkswirt und Leiter der Vermögensverwaltung. „Zentral für den Anleihemarkt ist aber vor allem die Frage des Schuldendienstes – also ob die anstehenden Zinsen und Tilgungen auf absehbare Zeit geleistet werden können.“
Hohe Schulden sind nicht nur in Frankreich ein Thema. Steht eine neue Schuldenkrise bevor?
Ob in den USA, Japan oder Frankreich: Ökonomisch sieht unser Chefvolkswirt in der Leistungsfähigkeit für den Schuldendienst kein Problem – und damit keine unmittelbare Gefahr für eine neue Euro- oder Finanzkrise. Eine Schuldenspirale, in der immer mehr Schulden für die Zinsen und Tilgungen aufgenommen werden, sei nicht zu erkennen. „In der wirtschaftlichen Entwicklung ist Frankreich Deutschland weit voraus“, stellt Dobbert fest. „Außerdem nutzt Frankreich die Schulden in hohem Maß für Investitionen – was ebenfalls positiv zu sehen ist.“
Im Falle Frankreichs geht es nach Einschätzung von Dobbert weniger um ökonomische als um politische Unsicherheiten. Zur Konsolidierung erforderliche Sparmaßnahmen lassen sich wegen des tief gespaltenen Parlaments und der eskalierenden Proteste in der Bevölkerung kaum durchsetzen. „An den Finanzmärkten stellt man sich die Frage, wie es mit den Reformen nach dem Ende der zweiten Präsidentschaft von Emmanuel Macron weitergeht“, sagt Dobbert. Ein Vorstoß des linkspopulistischen Präsidentschaftskandidaten Jean-Luc Mélenchon sorgte dabei für besonderes Aufsehen an den Finanzmärkten. Er schlägt vor, einen Teil der französischen Staatsschulden bei der Notenbank einfach zu streichen.
Was bedeuten die Sorgen um die Staatsschulden für Anlegerinnen und Anleger?
Selbst wenn die Schuldenberge medial gerade viel Aufmerksamkeit bekommen: Dass die Renditen vieler Staatsanleihen in den vergangenen Monaten gestiegen sind, liegt nicht nur daran. Mit den steigenden Energiepreisen und der anziehenden Inflation werden auch die Notenbanken wieder restriktiver. Die Europäische Zentralbank hat im Juni und die amerikanische Notenbank im September erstmals seit 2023 wieder die Leitzinsen erhöht. Außerdem haben große Unternehmen den Anleihemarkt verstärkt für die Finanzierung des Ausbaus von KI-Infrastruktur angezapft. Steigende Leitzinsen und der Wettbewerb um Kapital haben zu den jüngsten Renditeanstiegen beigetragen.
„Ich warne immer wieder vor monokausalen Erklärungen von Kursbewegungen“, unterstreicht Dobbert. „Kurse können sich aus vielen Gründen zeitweise in die eine oder andere Richtung bewegen.“ Niemand könne jetzt genau sagen, was als Nächstes passiert und wann sich die Lage an den Anleihemärkten wieder entspannt. Darauf zu spekulieren und sich gezielt bestimmte Anleihen herauszupicken oder aus dem Portfolio herauszunehmen, sei jedenfalls viel zu riskant. „Eine breite Streuung ist bei Aktien wie Anleihen der beste Weg, um Risiken zu reduzieren.“
Welche Rolle spielen Anleihen bei quirion?
In den Anlagestrategien von quirion werden Anleihen vor allem genutzt, um Schwankungen des Aktienportfolios abzufedern. Dabei kommen zwei hoch diversifizierte Bausteine zum Einsatz, die über Anleihe-ETFs in Bonds von jeweils über 1.000Emittenten investieren. Welcher Baustein beigemischt wird und in welcher Höhe, orientiert sich am jeweiligen Aktienanteil und damit dem persönlichen Risikoprofil der Anlegerinnen und Anleger.
Ihre Rolle in den Anlagestrategien von quirion erfüllen diese Bausteine weiterhin und trotz der aktuellen Turbulenzen. „Die Schwankungsbreite der Anleihekurse ist immer noch viel geringer als die von Aktien“, zeigt Dobbert auf. „Selbst wenn es phasenweise einmal etwas hektischer zugeht: Anlegerinnen und Anleger sollten sich durch kurzfristige Kursbewegungen und reißerischen Schlagzeilen nicht von ihrer Strategie abbringen lassen.“
Wann ein Strategiewechsel ratsam ist und wann nicht, erfährst du hier.
Mehr aus dem Blog

Geldanlage: Wann soll ich meine Strategie ändern?
Wir werden oft gefragt, wann es Zeit ist, die eigene Anlagestrategie anzupassen. Wann wir dazu raten – und wann nicht.
30. Okt 2026

5 Fallstricke bei der Altersvorsorge
Für die Altersvorsorge gibt es viele Alternativen. Bald werden es noch mehr. Worauf du bei der Produktauswahl achten solltest.
28. Okt 2026

Krypto: In Deutschland bald (noch) unattraktiver?
Die Wertentwicklung von Kryptowährungen wie Bitcoin verläuft auch in diesem Jahr extrem volatil. Neue Steuerregeln könnten Anlegerinnen und Anleger ab 2027 zusätzlich belasten.
26. Okt 2026
Jetzt anlegen und Vermögen aufbauen.
Eröffne ein Konto in wenigen Minuten beim Testsieger.