Finanzwissen
5 Fallstricke bei der Altersvorsorge
Für die Altersvorsorge gibt es viele Alternativen. Bald werden es noch mehr. Worauf du bei der Produktauswahl achten solltest.
Veröffentlicht am 4 min Lesezeit

Für die Altersvorsorge gibt es viele Alternativen – und mit dem neuen Altersvorsorgedepot ab 2027 noch mehr. Ob gefördert oder ungefördert: Auf diese Fallstricke solltest du bei der Produktauswahl unbedingt achten.
1) Die Vorsorge auf die lange Bank schieben
Den Ruhestand genießen können – das wollen wohl die meisten. Doch dazu ist ein solides Finanzpolster nötig. Selbst wenn das nach einer Binsenweisheit klingt: Die Altersvorsorge anzugehen, fällt sehr vielen schwer. Und das liegt nicht ausschließlich daran, dass nicht genügend Geld zum Sparen zur Verfügung steht. Sondern auch an den „Voreinstellungen“ in unserem Gehirn: Die evolutionär älteren Teile suchen nach kurzfristiger Belohnung. Aufs Sparen und Investieren ist das Gehirn nicht „programmiert“.
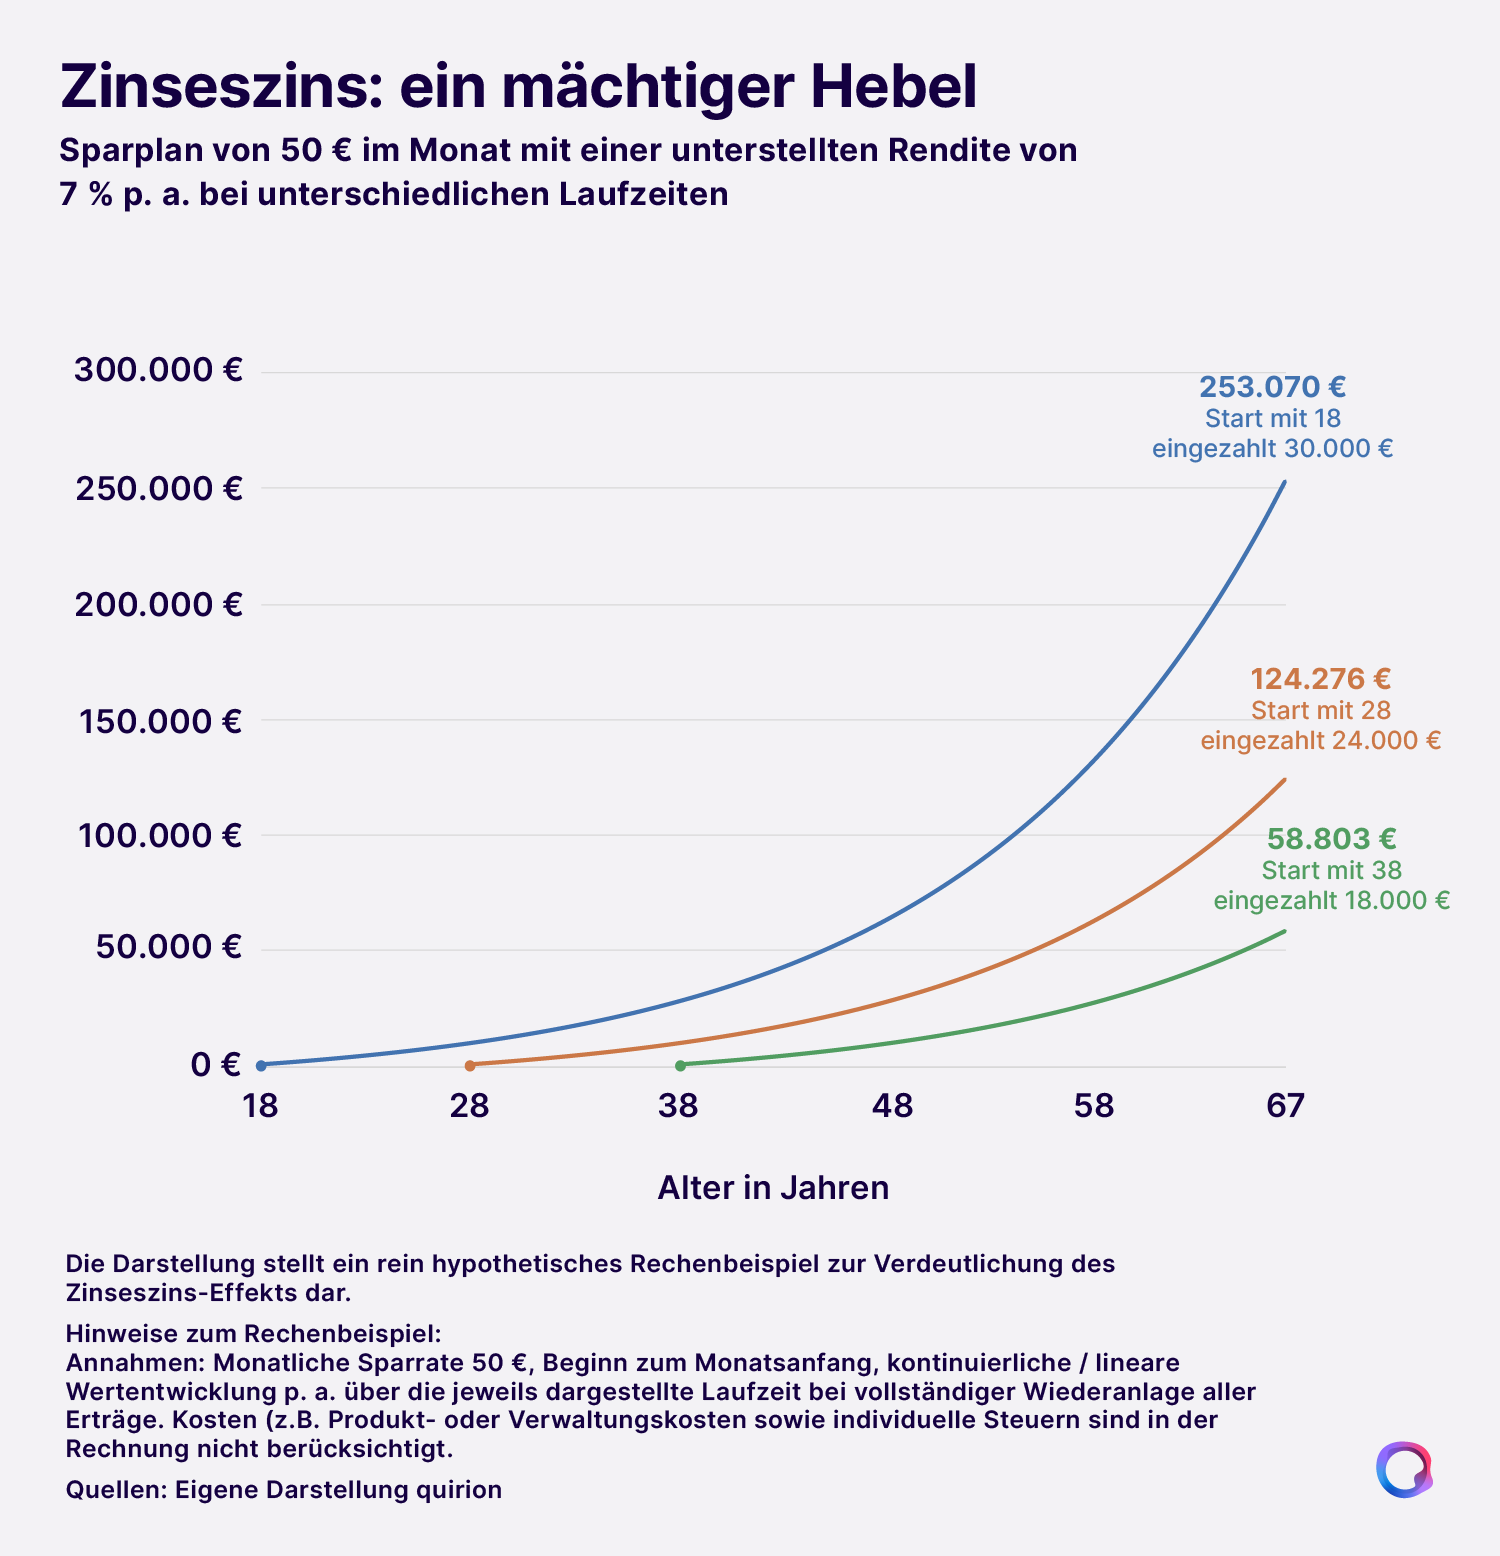
Doch Zeit ist Geld. Je früher du mit der Geldanlage für den Vermögensaufbau beginnst, desto besser hilft der Zinseszinseffekt. Werden Erträge gleich wieder angelegt, werfen sie ebenfalls Erträge ab. Je länger angelegt wird, desto größer ist der Effekt.
2) Auf Garantien setzen
Ob für den Krankheitsfall oder für die Haftpflicht: Viele Versicherungen sind unverzichtbar. Auf die private Altersvorsorge trifft das jedoch nicht zu. Private Altersvorsorge ist ein Anlageziel und kein Versicherungsfall. Die hohen Kosten, um mindestens einen Teil oder die gesamten Einzahlungen zu garantieren, lasten dauerhaft auf der Rendite. Außerdem beschneiden sie die Möglichkeiten, die Renditechancen der Aktienmärkte zu nutzen. Das sind wesentliche Gründe dafür, dass die Riester-Rente gescheitert ist.
In der langen Ansparphase muss es darum gehen, effizient Vermögen aufzubauen. Entweder ungefördert, mit voller Flexibilität bei den Ein- und Auszahlungen. Oder mit staatlichen Zuschüssen: Mit dem neuen Altersvorsorgedepot gibt es ab 2027 auch Förderung für die private Altersvorsorge ohne Garantien.
3) Den Aktienmärkten zu wenig zutrauen
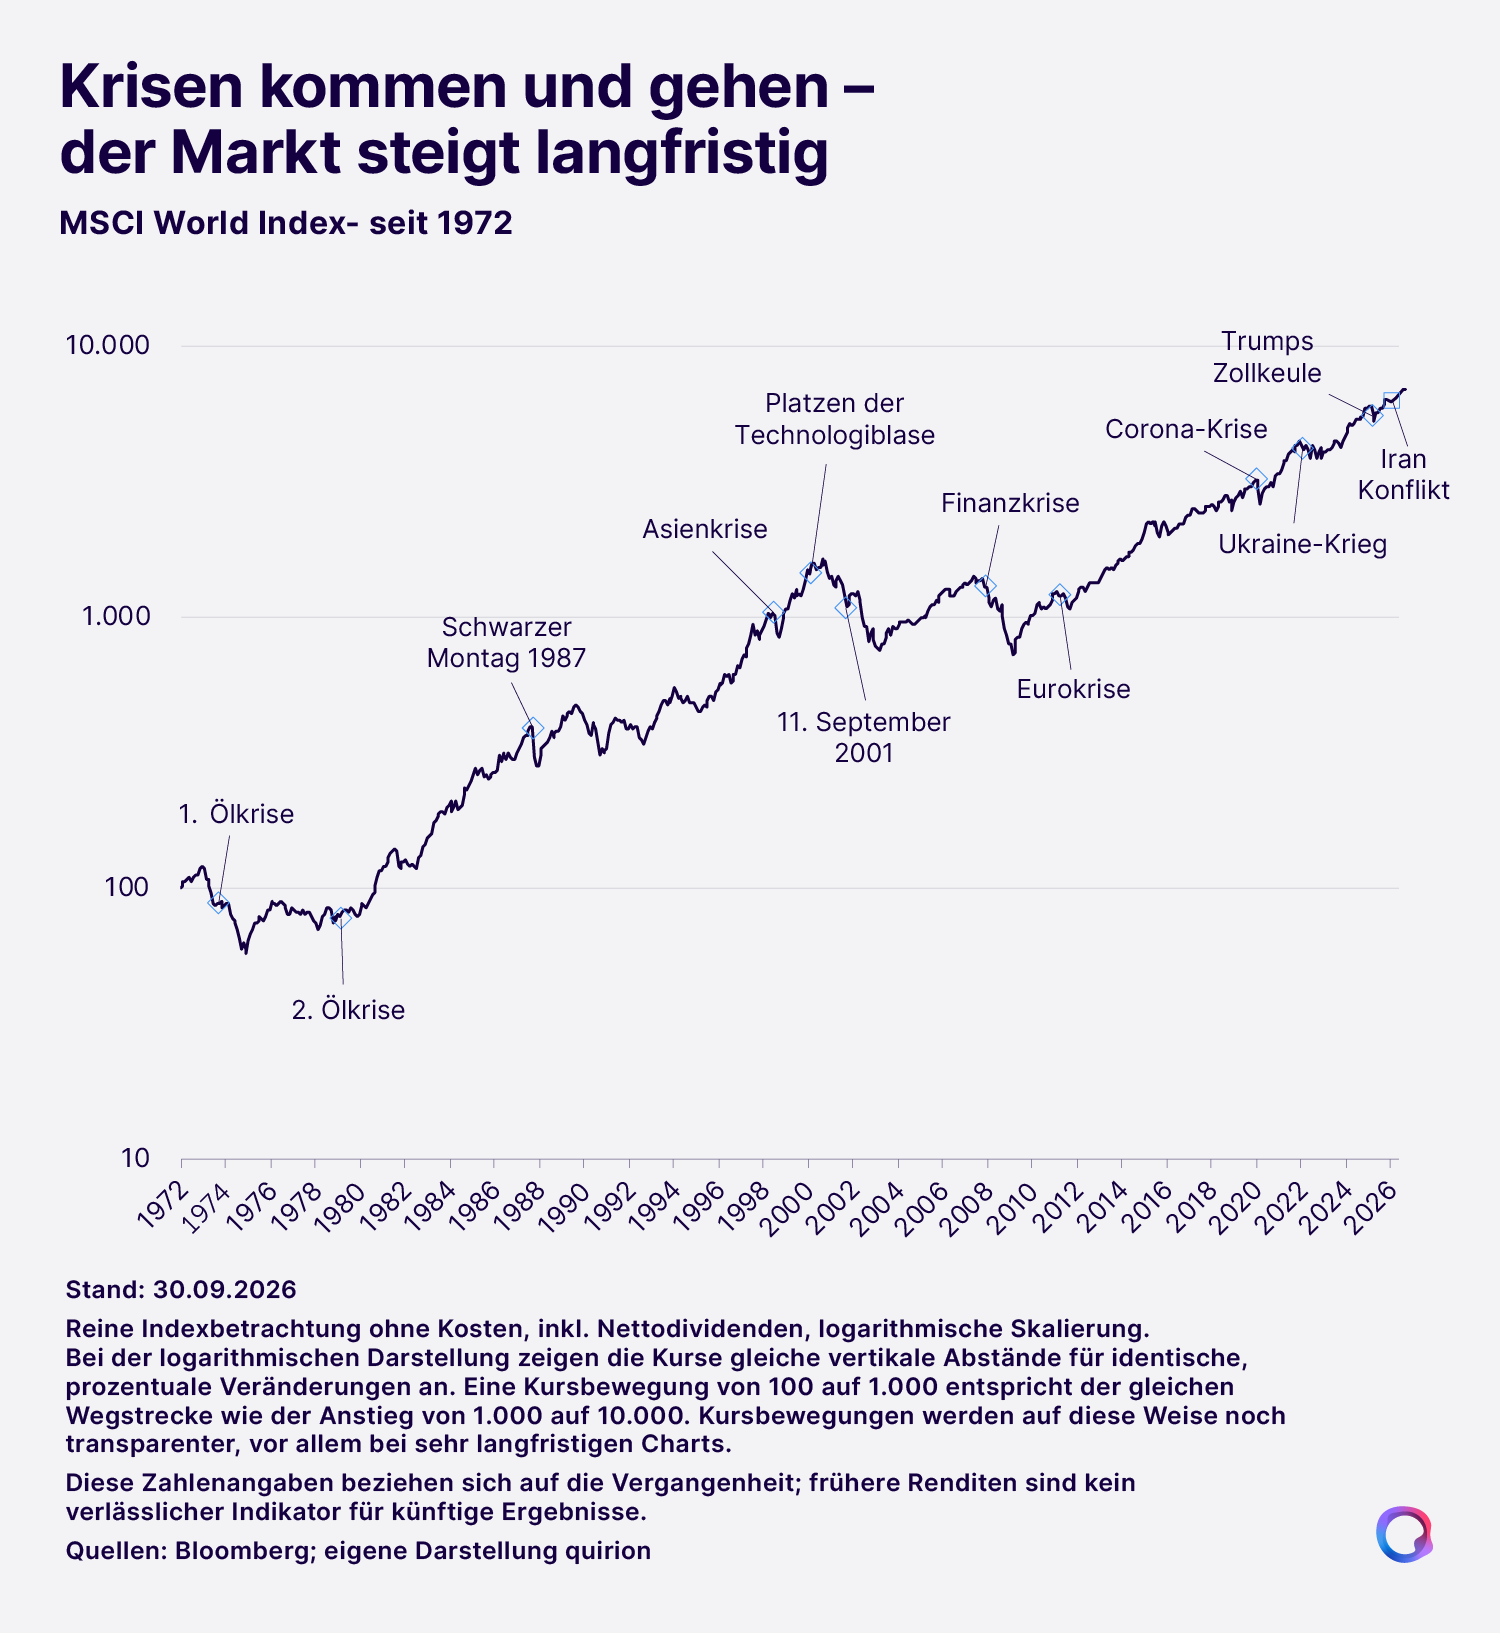
Die Aktienmärkte sind langfristig und im Durchschnitt bislang immer gestiegen. Das ist kein Zufall, sondern liegt an einem fundamentalen Zusammenhang. Aktien beteiligen an Unternehmen und damit an der Wirtschaft. Diese wiederum ist auf Wachstum ausgelegt. Selbst wenn es zwischendurch immer wieder zu Krisen kommt – der Trend ist aufwärtsgerichtet.
Trotzdem ist ein reines Aktienportfolio nicht für alle empfehlenswert, weil Aktienkurse stärker schwanken. Je nach persönlicher Risikoneigung und Anlagehorizont kann es deshalb sinnvoll sein, Anleihen beizumischen. Weil die sich in der Regel viel moderater bewegen, kann ein Anleihebaustein die Kursschwankungen des Aktienanteils abfedern.
4) Die Märkte übertreffen wollen
Klassische aktive Fonds versprechen, den Markt zu schlagen – durchgezielte Auswahl von Wertpapieren und durch den Versuch, zum vermeintlich besten Zeitpunkt ein- oder auszusteigen. Für dieses Versprechen lassen sie sich gut bezahlen. Nach einer Untersuchung der europäischen Börsenaufsicht ESMA lagen die Durchschnittskosten klassischer aktiver Aktienfonds zwischen 2020 und 2024 bei 1,9 Prozent pro Jahr. Im gleichen Zeitraum kosteten Aktien-ETFs im Schnitt nur 0,5 Prozent.
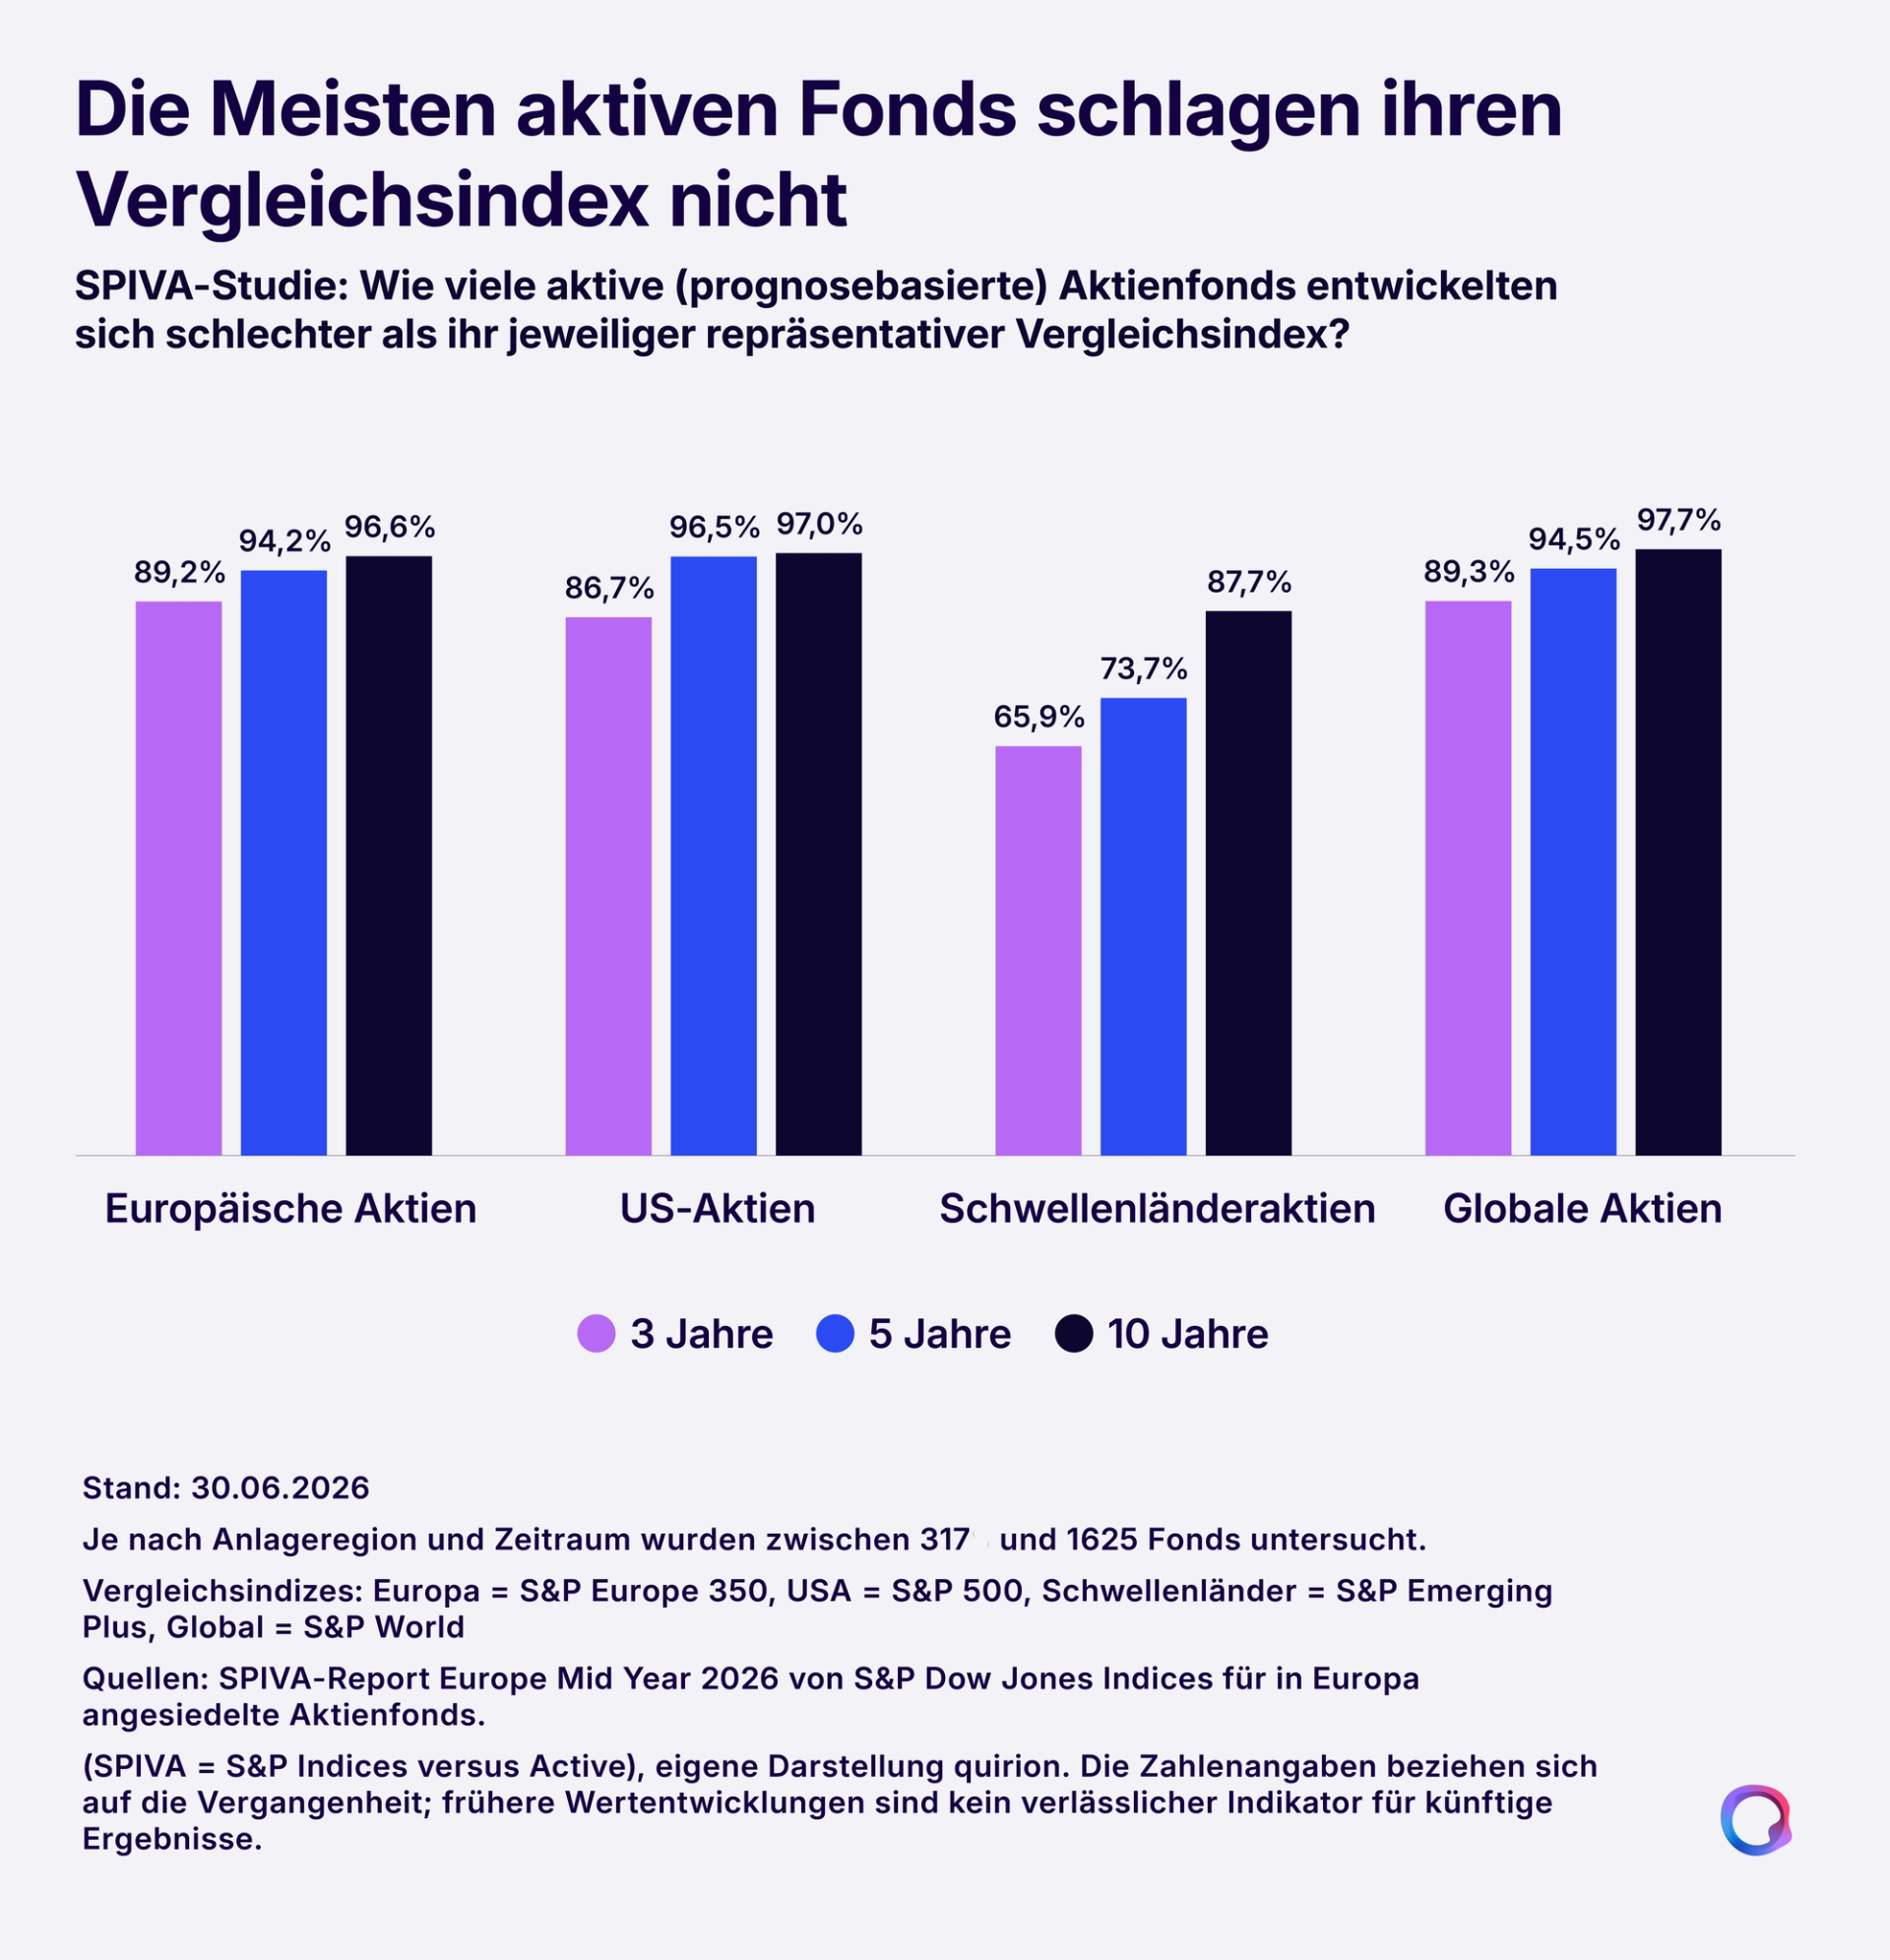
Das Problem: Selbst mit viel Expertenwissen kann niemand die Zukunft vorhersehen. Welche Aktien langfristig zu den Gewinnern gehören und wann der beste Zeitpunkt für ein Investment gewesen wäre, weiß man immer erst im Nachhinein. Kein Wunder also, dass Performancevergleiche aktiver Fonds mit Börsenindizes zeigen, dass die allermeisten Fonds langfristig vergleichbare Börsenindizes nicht übertreffen. Wie eine Analyse von S&P Global aus dem März: Demnach gelang es 97 Prozent der aktiven Fonds auf europäische Aktien nicht, in einem Zeitraum von zehn Jahren bis Ende 2025 eine bessere Wertentwicklung zu liefern als ein vergleichbarer Index. Bei globalen Aktien waren es 97,7 Prozent.
5) Streuung nicht berücksichtigen
Weil niemand in die Zukunft sehen kann, gibt es keine verlässlichen Prognosen zu den Entwicklungen einzelner Aktien, Branchen oder Regionen. Und gerade in der Anlagestrategie für langfristige Ziele wie die Altersvorsorge sollte man sich nicht auf Spekulationen einlassen. Besser ist, auf eine möglichst systematische Streuung im Rahmen eines Weltportfolios zu setzen. Denn über Diversifikation lässt sich das Verhältnis von Renditechancen und Risiken bei der Geldanlage bestmöglich gestalten.
Bei quirion verfolgen wir eine prognosefreie Anlagestrategie. Und bieten die Möglichkeit, mit hoch diversifizierten ETF-Portfolios günstig und effizient ein Finanzpolster für den Ruhestand aufzubauen. Ab 2027 natürlich auch im Rahmen des neuen Altersvorsorgedepots.
Alles Wichtige über das Altersvorsorgedepot und wie du es nutzen kannst, erfährst du hier.
Mehr aus dem Blog

Krypto: In Deutschland bald (noch) unattraktiver?
Die Wertentwicklung von Kryptowährungen wie Bitcoin verläuft auch in diesem Jahr extrem volatil. Neue Steuerregeln könnten Anlegerinnen und Anleger ab 2027 zusätzlich belasten.
26. Okt 2026

Mehr Aktien für die Rente? Unbedingt!
Warum Beitragsgarantien nicht zum Anlageziel Altersvorsorge passen. Und wie man die Renditechancen der Märkte ohne unnötige Risiken nutzt.
06. Okt 2026

Japan: Zwischen Aktienboom und Währungskrise
Ein Blick auf die Dynamik im japanischen Aktienmarkt, die Schwäche des Yen und die Bedeutung Japans für das Portfolio von quirion.
05. Okt 2026
- Altersvorsorge für Kinder: So legst du den Grundstein
quiPedia · 3 min
- Altersvorsorge ab 50: mit ETFs zur besseren Rente
quiPedia · 4 min
Jetzt anlegen und Vermögen aufbauen.
Eröffne ein Konto in wenigen Minuten beim Testsieger.